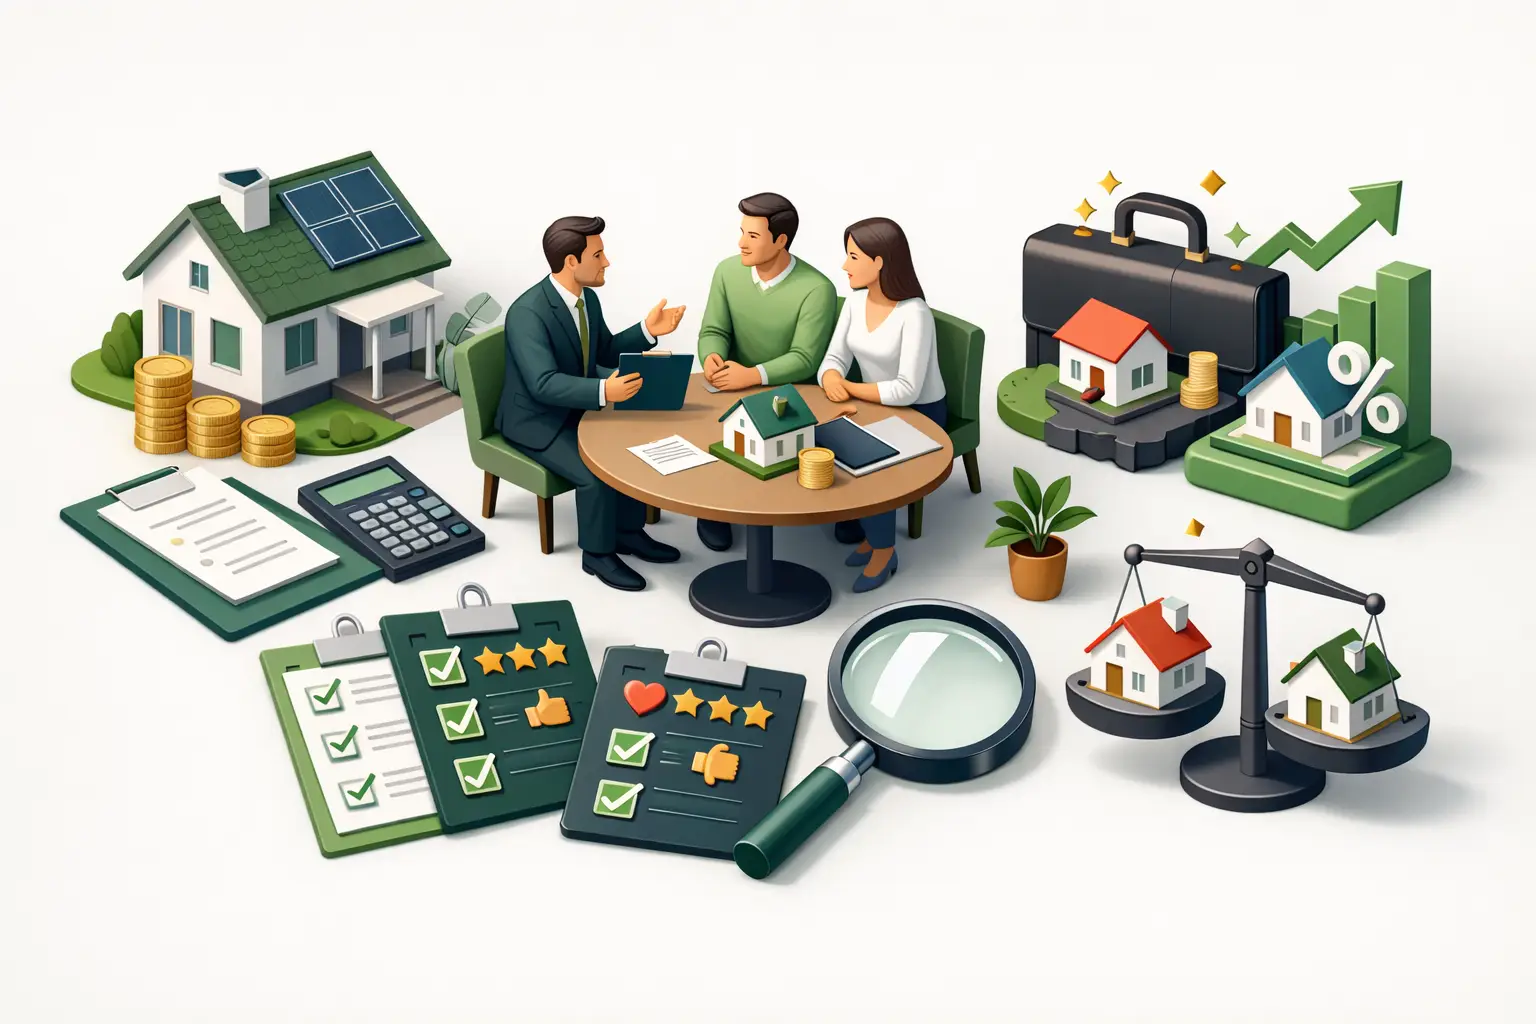
Die monatliche Rate wirkt auf den ersten Blick passend, der Kaufvertrag soll bald unterschrieben werden und mehrere Anbieter werben mit schnellen Zusagen. Genau in dieser Situation lohnt es sich, Baufinanzierung Beratung Erfahrungen zu vergleichen. Denn eine Finanzierung ist kein Produkt von der Stange: Sie beeinflusst den finanziellen Spielraum Ihrer Familie oft über Jahrzehnte. Gute Beratung erkennen Sie deshalb nicht an der schnellsten Konditionszusage, sondern daran, ob Ihre persönliche Situation ernsthaft in die Planung einfließt.
Warum Erfahrungen bei der Baufinanzierungsberatung zählen
Online-Bewertungen, Empfehlungen aus dem Freundeskreis und Erfahrungsberichte können einen ersten Eindruck vermitteln. Sie zeigen häufig, ob Gespräche verständlich waren, ob Rückmeldungen verlässlich kamen oder ob sich Kundinnen und Kunden gut begleitet fühlten. Das sind wichtige Signale, gerade bei einer Entscheidung mit hohem finanziellen Gewicht.
Trotzdem ist eine einzelne Erfahrung nie der Beweis dafür, dass eine Beratung zu Ihnen passt. Wer vor fünf Jahren mit hohem Eigenkapital, sicherem Beamtengehalt und einem überschaubaren Kaufpreis finanziert hat, hatte andere Voraussetzungen als eine junge Familie mit Elternzeit, Modernisierungsbedarf und schwankendem Einkommen. Auch das Zinsniveau, Fördermöglichkeiten und die Anforderungen der Banken verändern sich.
Aussagekräftig werden Erfahrungen dann, wenn sich Muster erkennen lassen. Berichten mehrere Personen von nachvollziehbaren Erklärungen, realistischen Haushaltsrechnungen und einer Begleitung bis zur Auszahlung, spricht das für einen strukturierten Prozess. Häufen sich dagegen Hinweise auf Zeitdruck, unklare Kosten oder überraschende Nachforderungen, sollten Sie genauer nachfragen.
Baufinanzierung Beratung Erfahrungen vergleichen: Darauf kommt es an
Beim Vergleich geht es nicht darum, den Berater oder die Beraterin mit den meisten Sternen zu finden. Entscheidend ist, ob Beratungstiefe, Arbeitsweise und Finanzierungskonzept zu Ihrer Lebensplanung passen. Vier Fragen helfen dabei besonders.
Wird zuerst Ihre finanzielle Situation verstanden?
Eine solide Baufinanzierungsberatung beginnt nicht mit einem Zinssatz. Sie beginnt mit Ihrer Ausgangslage: Einkommen, laufende Ausgaben, Eigenkapital, bestehende Kredite, familiäre Planung, berufliche Perspektive und Rücklagen. Auch Kosten, die beim Immobilienkauf leicht unterschätzt werden, gehören auf den Tisch. Dazu zählen Notar, Grundbuch, Grunderwerbsteuer, Maklerkosten sowie mögliche Sanierungen und der Umzug.
Achten Sie darauf, ob eine Beraterin oder ein Berater auch nach unangenehmen Punkten fragt. Wie lange reicht Ihr Puffer bei Arbeitslosigkeit, Krankheit oder Elternzeit? Was passiert, wenn die Heizung früher ersetzt werden muss als erwartet? Können Sie die Rate noch tragen, wenn nach Ablauf der Zinsbindung höhere Zinsen gelten? Gute Beratung schafft hier Klarheit, statt Risiken kleinzureden.
Werden mehrere Wege nachvollziehbar erklärt?
Ein sinnvoller Vergleich umfasst mehr als die Auswahl zwischen zwei Monatsraten. Die Länge der Zinsbindung, die anfängliche Tilgung, Sondertilgungsrechte, mögliche Tilgungssatzwechsel und die Restschuld am Ende der Sollzinsbindung entscheiden maßgeblich darüber, wie sicher sich eine Finanzierung später anfühlt.
Eine niedrige Rate kann sinnvoll sein, wenn ausreichend Liquidität für Sanierung, Familienplanung oder Selbstständigkeit gebraucht wird. Sie kann aber auch bedeuten, dass die Restschuld später unnötig hoch bleibt. Eine höhere Tilgung reduziert langfristig Zinskosten und verkürzt den Weg zur Schuldenfreiheit, fordert im Alltag jedoch mehr finanziellen Spielraum. Es gibt keine pauschal beste Variante. Gute Beratung stellt Alternativen gegenüber und erklärt, welche Folgen jede Entscheidung hat.
Sind Kosten und Vergütung transparent?
Finanzierungsberatung kann über unterschiedliche Modelle vergütet werden. Manche Beratungen arbeiten provisionsbasiert, andere gegen Honorar oder in Mischformen. Das ist nicht automatisch ein Qualitätsmerkmal in die eine oder andere Richtung. Relevant ist, dass Sie verstehen, wie die Vergütung erfolgt, welche Bankpartner einbezogen werden und ob bestimmte Lösungen bevorzugt vermittelt werden können.
Fragen Sie offen nach der Vergütungsstruktur. Eine professionelle Beratung beantwortet diese Frage klar und ohne Ausweichmanöver. Ebenso sollten Kosten für Zusatzbausteine wie Versicherungen, Bausparverträge oder Vermittlungsleistungen sauber von der eigentlichen Finanzierung getrennt dargestellt werden. Was nicht nachvollziehbar ist, gehört nicht vorschnell unterschrieben.
Bleibt genug Zeit für Ihre Entscheidung?
Immobilienkäufe sind oft emotional und zeitkritisch. Trotzdem ist Druck kein guter Ratgeber. Wenn Ihnen vermittelt wird, ein Angebot müsse innerhalb weniger Stunden angenommen werden, oder wenn Unterlagen erst unmittelbar vor der Unterschrift erklärt werden, ist Vorsicht angebracht.
Eine gute Beratung schafft einen klaren Ablauf: Unterlagen werden gesammelt, Ihre Haushaltsrechnung wird besprochen, Varianten werden gerechnet und offene Fragen dokumentiert. Sie sollten anschließend in eigenen Worten erklären können, wie hoch Rate, Tilgung, Sollzinsbindung und mögliche Restschuld sind. Wenn das nicht gelingt, fehlt möglicherweise noch die notwendige Transparenz.
Bewertungen richtig lesen statt nur Sterne zählen
Digitale Bewertungen sind nützlich, wenn Sie sie differenziert prüfen. Besonders hilfreich sind konkrete Aussagen zum Ablauf. Wurde eine Finanzierung trotz komplexer Einkommenssituation verständlich aufbereitet? Gab es Unterstützung bei fehlenden Bankunterlagen? Wurden Rückfragen auch nach der Zusage beantwortet? Solche Details sagen mehr aus als ein allgemeines „sehr freundlich“.
Schauen Sie auch auf den Zeitraum und die Verteilung der Bewertungen. Viele ähnlich formulierte Bewertungen innerhalb kurzer Zeit liefern weniger Orientierung als über Jahre hinweg abgegebene, konkrete Rückmeldungen. Einzelne kritische Stimmen sind nicht zwingend ein Ausschlusskriterium. Entscheidend ist, worauf sich die Kritik bezieht und ob erkennbar professionell mit ihr umgegangen wird.
Empfehlungen aus dem persönlichen Umfeld verdienen ebenfalls Kontext. Fragen Sie nicht nur: „Warst du zufrieden?“ Fragen Sie: „Wie wurde deine finanzielle Belastbarkeit berechnet? Welche Alternativen wurden gezeigt? Wie hoch war deine Restschuld nach der Zinsbindung?“ So wird aus einer Bauchgefühl-Empfehlung ein brauchbarer Vergleich.
Das Erstgespräch als Praxistest nutzen
Ein Erstgespräch zeigt schnell, ob die Zusammenarbeit fachlich und menschlich trägt. Sie müssen nicht sofort sämtliche Unterlagen einreichen oder eine Zusage anstreben. Nutzen Sie den Termin, um die Arbeitsweise zu prüfen.
Eine gute Beraterin oder ein guter Berater erklärt zunächst, welche Informationen für eine belastbare Einschätzung fehlen. Dazu gehören meist Einkommensnachweise, Eigenkapitalaufstellung, bestehende Verpflichtungen und Eckdaten zur Immobilie. Bei Selbstständigen, Ärztinnen und Ärzten oder Personen mit variablen Einkünften ist die Aufbereitung oft umfangreicher. Gerade dann ist es wertvoll, wenn die Besonderheiten nicht als Hindernis, sondern als Teil einer sorgfältigen Prüfung behandelt werden.
Fragen Sie konkret, wie viele Finanzierungspartner grundsätzlich geprüft werden, wie die Auswahl zustande kommt und wann Sie eine schriftliche Übersicht erhalten. Lassen Sie sich außerdem erläutern, welche Annahmen hinter der Rate stehen. Eine Beispielrechnung ist nur dann hilfreich, wenn sie mit realistischen Nebenkosten, einer angemessenen Reserve und Ihrer tatsächlichen Lebenssituation arbeitet.
Warnsignale, die Sie ernst nehmen sollten
Nicht jede Beratung, die schnell arbeitet, ist schlecht. Beim Kauf einer begehrten Immobilie kann Tempo nötig sein. Problematisch wird es, wenn Schnelligkeit die Prüfung ersetzt. Vorsicht ist angebracht, wenn Eigenkapital oder Kaufnebenkosten kaum thematisiert werden, eine sehr niedrige Tilgung ohne Erklärung empfohlen wird oder ein bestimmtes Zusatzprodukt als zwingende Voraussetzung dargestellt wird.
Auch Aussagen wie „Das wird die Bank schon machen“ sind kein Ersatz für eine tragfähige Rechnung. Die Bank prüft vor allem ihre Kreditentscheidung. Sie selbst brauchen zusätzlich eine Antwort auf die Frage, ob die Finanzierung zu Ihrem Alltag, Ihren Zielen und möglichen Veränderungen passt. Eine unabhängige Zweitmeinung kann besonders sinnvoll sein, wenn Ihnen ein Angebot unverständlich vorkommt oder Sie zwischen zwei Konzepten schwanken.
Der bessere Vergleich beginnt bei Ihren Kriterien
Bevor Sie Beratungen vergleichen, definieren Sie Ihre eigenen Prioritäten. Ist Ihnen eine möglichst geringe Monatsrate wichtiger oder eine schnelle Entschuldung? Brauchen Sie Flexibilität für Familienzeit, Modernisierung oder einen geplanten Jobwechsel? Möchten Sie persönliche Termine, digitale Unterlagen oder beides? Wer diese Fragen vorab beantwortet, kann die Qualität eines Gesprächs deutlich besser einschätzen.
Bei Finanzcleaner steht deshalb nicht nur das einzelne Finanzierungsangebot im Mittelpunkt, sondern die Ordnung hinter der Entscheidung: Was ist heute tragbar, was bleibt morgen flexibel und welche Absicherung passt wirklich zur Finanzierung? Diese Perspektive hilft, eine günstige Kondition von einer langfristig passenden Lösung zu unterscheiden.
Nehmen Sie sich für den Vergleich ausreichend Zeit, bewahren Sie Berechnungen auf und stellen Sie Nachfragen, bis die Zahlen für Sie verständlich sind. Die beste Baufinanzierungsberatung ist nicht die, die am überzeugendsten verkauft, sondern die Ihnen eine Entscheidung ermöglicht, die auch nach dem Einzug noch ruhig schlafen lässt.
EINBLICK VOM TEAM
Jede Baufinanzierung beginnt mit einer ehrlichen Haushaltsrechnung. Wer seine Zahlen kennt, finanziert mit Strategie statt mit Bauchgefühl.
Fragen zu diesem Beitrag?
Buchen Sie ein unverbindliches Erstgespräch — wir hören zu und geben klare Antworten.
ERSTGESPRÄCH BUCHEN →