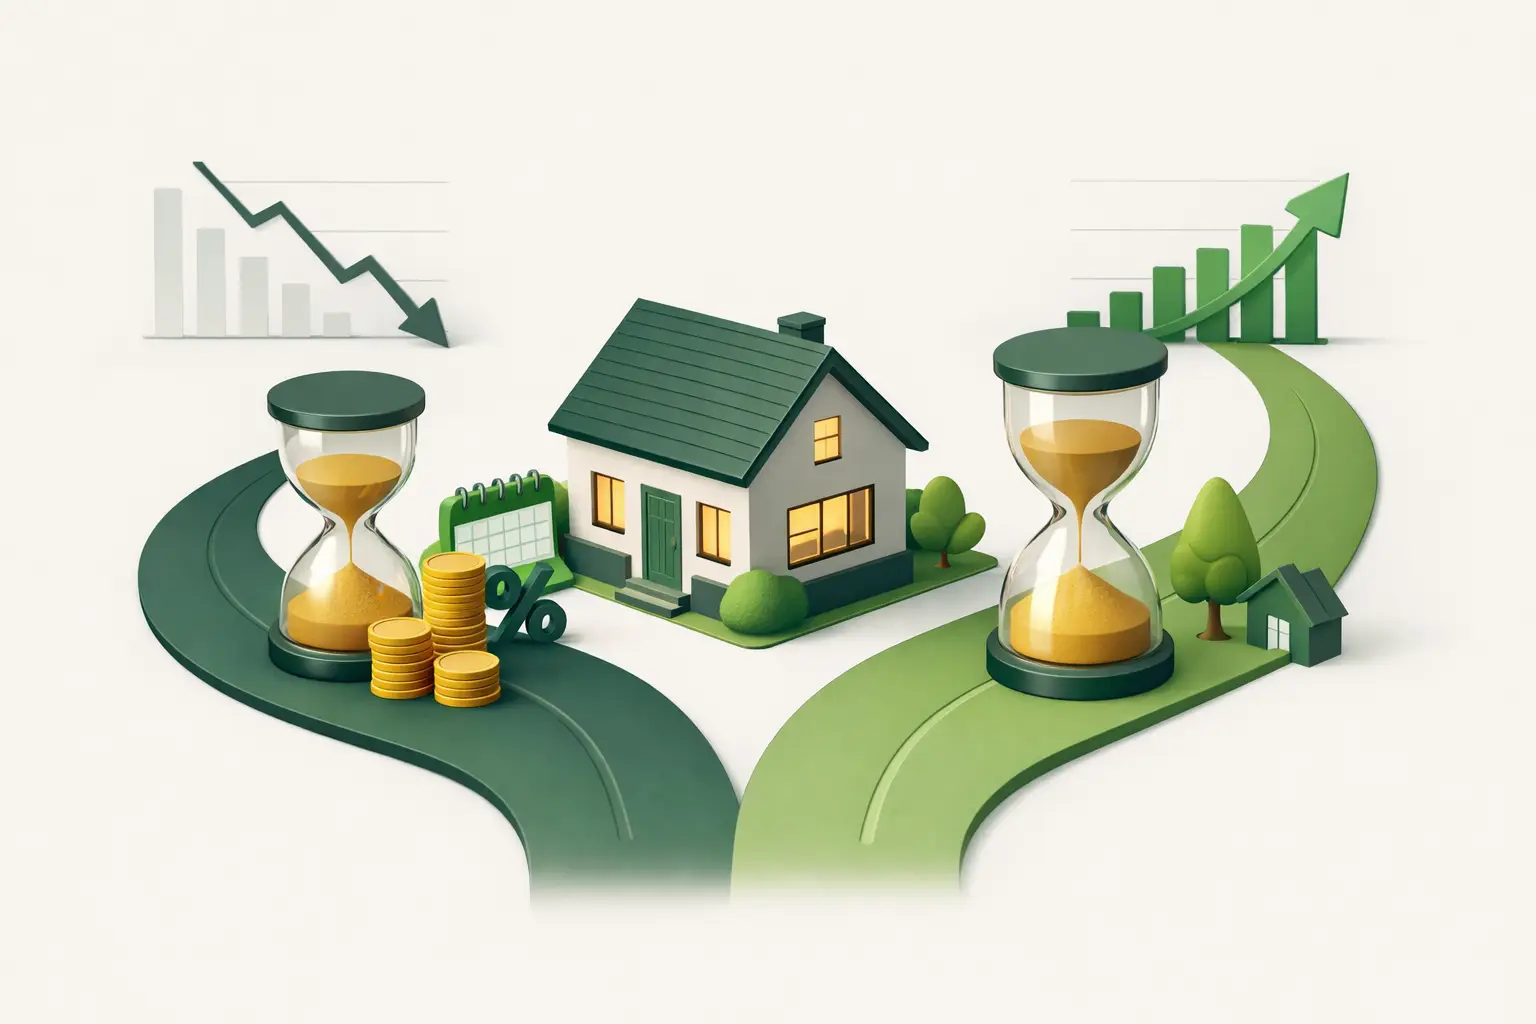
Die Frage „Sollzinsbindung zehn oder fünfzehn Jahre“ entscheidet nicht nur über den Zinssatz Ihrer Baufinanzierung. Sie legt fest, wie lange Ihre monatliche Rate vor Zinsänderungen geschützt ist - und wie viel Planbarkeit Sie in einer meist sehr langen finanziellen Verpflichtung haben. Wer eine Immobilie kauft, sollte deshalb nicht allein auf den günstigsten Sollzins schauen. Entscheidend ist, was nach Ablauf der Zinsbindung realistisch passieren kann und ob Ihre Finanzierung dann noch zu Ihrem Leben passt.
Was die Sollzinsbindung konkret regelt
Die Sollzinsbindung ist der Zeitraum, in dem Ihre Bank den vereinbarten Sollzinssatz nicht verändern darf. Steigen die Bauzinsen in dieser Zeit, bleibt Ihre Rate dennoch unverändert. Fallen die Zinsen, profitieren Sie zunächst nicht automatisch davon. Die Sicherheit funktioniert also in beide Richtungen.
Nach Ablauf der Sollzinsbindung ist das Darlehen häufig noch nicht vollständig getilgt. Für die verbleibende Restschuld benötigen Sie eine Anschlussfinanzierung. Deren Konditionen richten sich nach dem dann geltenden Zinsniveau, Ihrer finanziellen Situation und dem Wert der Immobilie. Genau dieses Risiko der Anschlussfinanzierung ist der Kern der Entscheidung zwischen zehn und fünfzehn Jahren.
Eine längere Zinsbindung kostet in vielen Fällen einen Zinsaufschlag. Dafür kaufen Sie sich Zeit und Berechenbarkeit. Eine kürzere Bindung kann günstiger starten, lässt aber früher offen, zu welchen Bedingungen die Restschuld weiterfinanziert wird.
Sollzinsbindung zehn oder fünfzehn Jahre: Was passt besser?
Es gibt keine pauschal richtige Laufzeit. Die bessere Wahl hängt vor allem von drei Fragen ab: Wie hoch wird Ihre Restschuld nach zehn Jahren sein? Wie stabil ist Ihr Haushaltsbudget? Und wie wichtig ist Ihnen Planungssicherheit gegenüber der Chance auf künftig niedrigere Zinsen?
Zehn Jahre: mehr Flexibilität, früheres Zinsrisiko
Eine Zinsbindung von zehn Jahren ist für viele Darlehensnehmer attraktiv, weil sie oft mit einem niedrigeren Sollzins verbunden ist. Das kann die Monatsrate reduzieren oder bei gleicher Rate eine etwas höhere Tilgung ermöglichen. Beides verbessert die Finanzierung auf den ersten Blick.
Der Haken: Nach zehn Jahren steht die Anschlussfinanzierung früher an. Ist die Restschuld dann noch hoch und das Zinsniveau deutlich gestiegen, kann die neue Rate spürbar steigen. Das betrifft besonders Finanzierungen, bei denen anfangs mit einer niedrigen Tilgung gestartet wurde oder der Kaufpreis sehr hoch im Verhältnis zum Eigenkapital ist.
Zehn Jahre können gut passen, wenn Sie bereits eine hohe anfängliche Tilgung vereinbaren, regelmäßig Sondertilgungen leisten können und voraussichtlich einen merklichen Teil des Darlehens bis dahin zurückführen. Auch bei hoher finanzieller Reserve und bewusst gewünschter Flexibilität kann diese Variante sinnvoll sein.
Rechtlich bietet eine lange Zinsbindung nach zehn Jahren zudem ein wichtiges Kündigungsrecht: Darlehen mit festem Sollzins können nach § 489 BGB in der Regel zehn Jahre nach vollständiger Auszahlung mit einer Frist von sechs Monaten entschädigungslos gekündigt werden. Wer fünfzehn Jahre bindet, ist also nicht zwingend volle fünfzehn Jahre wirtschaftlich festgelegt. Das ist relevant, wenn Sie später umschulden, verkaufen oder bei deutlich besseren Konditionen neu finanzieren möchten.
Fünfzehn Jahre: mehr Sicherheit für Familie und Budget
Eine Bindung über fünfzehn Jahre schützt Sie länger vor steigenden Zinsen. Das ist besonders wertvoll, wenn Ihre Finanzierung knapp kalkuliert ist, die Restschuld nach zehn Jahren voraussichtlich noch hoch sein wird oder Ihr Einkommen zwar solide, aber nicht beliebig steigerbar ist.
Für Familien kann die längere Sicherheit sehr entlastend sein. Elternzeit, Teilzeitphasen, steigende Lebenshaltungskosten oder Ausgaben für Kinder lassen sich nicht auf den Euro genau planen. Wer weiß, dass die Kreditrate über fünfzehn Jahre stabil bleibt, schafft sich in dieser Zeit einen klaren finanziellen Rahmen.
Auch bei Selbstständigen, Unternehmerinnen und Unternehmern kann eine längere Bindung sinnvoll sein. Nicht weil ihr Einkommen grundsätzlich unsicher ist, sondern weil Liquidität im Unternehmen oft wichtiger ist als eine Wette auf fallende Bauzinsen. Eine verlässliche private Rate erleichtert die Gesamtplanung.
Der Nachteil ist der mögliche Zinsaufschlag. Ob er sich lohnt, lässt sich nicht pauschal beantworten. Maßgeblich ist nicht nur der Unterschied von einigen Zehntelprozentpunkten, sondern die Höhe Ihrer Restschuld und Ihre Fähigkeit, einen späteren Zinsanstieg aufzufangen.
Die Restschuld ist wichtiger als der Blick auf den Startzins
Viele Finanzierungen werden mit der Frage begonnen: „Welche Rate kann ich mir leisten?“ Das ist richtig, aber unvollständig. Ebenso wichtig ist: „Wie viel schulde ich nach zehn Jahren noch?“
Ein vereinfachtes Beispiel zeigt den Unterschied. Angenommen, Sie finanzieren 350.000 Euro und tilgen anfangs nur mit 1,5 Prozent pro Jahr. Nach zehn Jahren kann noch eine erhebliche Restschuld bestehen. Muss diese dann bei deutlich höheren Zinsen finanziert werden, steigt die monatliche Belastung schnell um mehrere hundert Euro.
Bei einer anfänglichen Tilgung von 3 Prozent oder mehr sieht die Lage anders aus. Die Restschuld sinkt deutlich schneller. Sie brauchen zwar von Beginn an mehr monatliches Budget, reduzieren damit aber das Risiko Ihrer Anschlussfinanzierung. Eine längere Zinsbindung und eine höhere Tilgung sind dabei keine Gegensätze. Oft ist die tragfähigste Lösung eine Kombination aus beidem: planbare Zinsen und ein konsequenter Schuldenabbau.
Achten Sie bei Angeboten daher nicht nur auf Rate, Sollzins und Dauer der Bindung. Lassen Sie sich die voraussichtliche Restschuld zu festen Zeitpunkten ausweisen, etwa nach zehn, fünfzehn und zwanzig Jahren. Erst dann wird sichtbar, welches Risiko tatsächlich bleibt.
Wann eine längere Bindung ihren Aufpreis wert sein kann
Fünfzehn Jahre sind nicht automatisch besser, aber in bestimmten Situationen besonders nachvollziehbar. Dazu gehören eine geringe Eigenkapitalquote, eine lange geplante Haltedauer der Immobilie und ein Haushaltsbudget mit wenig Spielraum. Auch wer nach dem Kauf noch modernisieren muss oder künftig mit geringerem Einkommen rechnet, sollte die Zinssicherheit hoch gewichten.
Umgekehrt kann eine zehnjährige Bindung vernünftig sein, wenn ein Verkauf der Immobilie mittelfristig wahrscheinlich ist. Das kann etwa bei einem berufsbedingten Umzug, einer geplanten Vergrößerung der Familie oder einer noch offenen Lebensplanung der Fall sein. Eine sehr lange Bindung wäre dann nicht zwingend falsch, aber sie sollte zur geplanten Flexibilität passen.
Entscheidend ist zudem der Aufpreis für die längere Frist. Liegt der Unterschied zwischen zehn und fünfzehn Jahren nur gering, kann zusätzliche Sicherheit attraktiv sein. Ist der Aufschlag deutlich, sollte er gegen eine höhere Tilgung, Sondertilgungsoptionen oder den Aufbau eines Reservetopfes gerechnet werden.
Sondertilgung und Tilgungssatzwechsel mitdenken
Die Zinsbindung allein macht noch keine gute Baufinanzierung. Vertragsrechte können mindestens genauso wertvoll sein, weil sie auf Veränderungen im Alltag reagieren lassen.
Eine jährliche Sondertilgungsoption ermöglicht es, Boni, Erbschaften oder unerwartet freie Mittel direkt zur Rückzahlung zu nutzen. Das reduziert die Restschuld und damit das Risiko zum Ende der Bindung. Häufig sind kostenfreie Sondertilgungen von bis zu 5 Prozent des ursprünglichen Darlehensbetrags pro Jahr vereinbar, die konkrete Ausgestaltung unterscheidet sich jedoch je nach Bank und Vertrag.
Ein Tilgungssatzwechsel kann ebenso sinnvoll sein. Er erlaubt, die Tilgung während der Laufzeit anzuheben, wenn sich Ihr Einkommen verbessert. Manche Verträge erlauben auch eine Reduzierung, falls das Budget vorübergehend unter Druck gerät. Solche Optionen schaffen keine unbegrenzte Freiheit, können aber verhindern, dass eine Finanzierung bei einer Lebensveränderung unnötig starr wird.
Die Entscheidung aus Sicht Ihres Haushalts treffen
Stellen Sie Ihre Finanzierung nicht auf den bestmöglichen, sondern auf einen belastbaren Fall ab. Rechnen Sie durch, ob Ihr Haushalt eine höhere Rate nach zehn Jahren tragen könnte, falls die Zinsen bei der Anschlussfinanzierung über dem heutigen Niveau liegen. Berücksichtigen Sie dabei nicht nur Gehaltsentwicklungen, sondern auch Instandhaltung, Rücklagen, Versicherungen und mögliche Einkommenspausen.
Ebenso sinnvoll ist ein Blick auf Ihre persönliche Sicherheitspräferenz. Manche Menschen schlafen besser, wenn ihre Rate über einen langen Zeitraum feststeht. Andere bevorzugen einen etwas günstigeren Einstieg und halten bewusst Liquidität zurück. Beide Ansätze können richtig sein, wenn sie zu Einkommen, Eigenkapital, Tilgung und Lebensplanung passen.
Bei Finanzcleaner betrachten wir die Zinsbindung deshalb nicht isoliert. Eine Baufinanzierung wird dann tragfähig, wenn Rate, Rücklagen, Absicherung und Zukunftspläne zusammenpassen. Eine gute Entscheidung muss nicht die niedrigste Rate von heute liefern. Sie sollte Ihnen vor allem morgen noch genügend finanziellen Spielraum lassen.
EINBLICK VOM TEAM
Jede Baufinanzierung beginnt mit einer ehrlichen Haushaltsrechnung. Wer seine Zahlen kennt, finanziert mit Strategie statt mit Bauchgefühl.
Fragen zu diesem Beitrag?
Buchen Sie ein unverbindliches Erstgespräch — wir hören zu und geben klare Antworten.
ERSTGESPRÄCH BUCHEN →