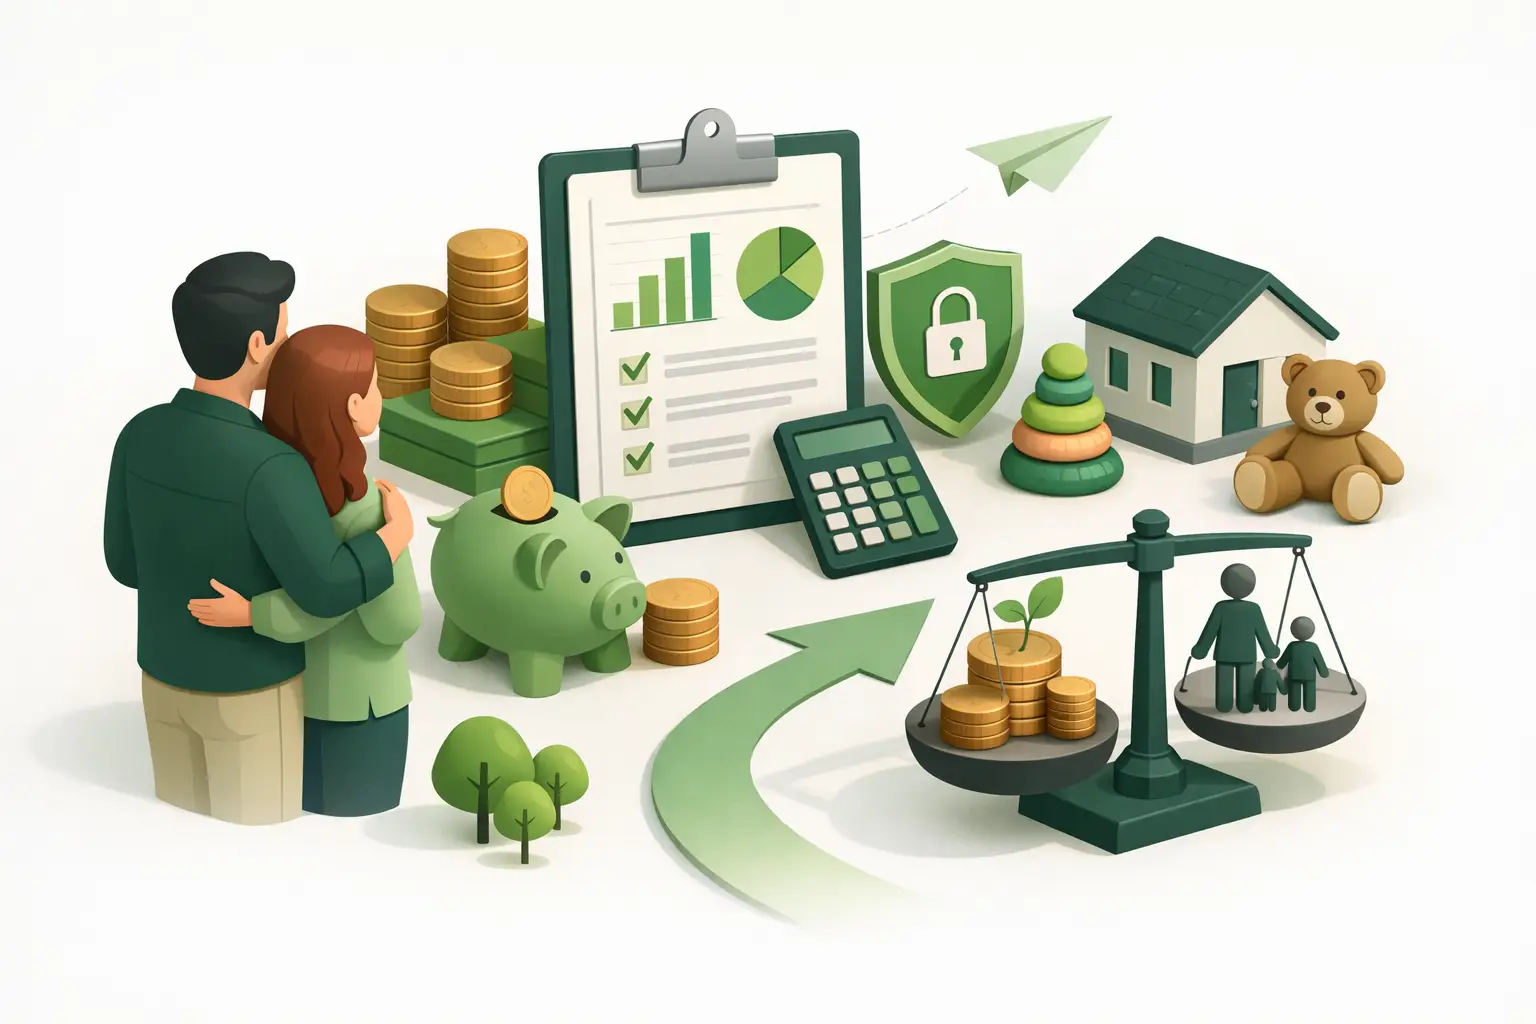
Wenn das Kindergeld eingeht, die Kita-Rechnung fällig wird und gleichzeitig die Rate fürs Eigenheim steigt, zeigt sich schnell: Finanzwissen für Eltern ist kein theoretisches Thema. Es entscheidet darüber, ob eine Familie auf Veränderungen vorbereitet ist oder jede unerwartete Ausgabe den Monatsplan aus dem Gleichgewicht bringt. Gute Finanzorganisation muss dabei nicht kompliziert sein. Sie beginnt mit einem klaren Blick auf das, was heute wichtig ist - und auf das, was morgen Sicherheit schafft.
Finanzwissen für Eltern beginnt mit Übersicht
Viele Familien haben grundsätzlich ein geregeltes Einkommen, aber keinen vollständigen Überblick. Das liegt selten an fehlender Disziplin. Viel häufiger verändern sich Ausgaben mit Kindern laufend: Elternzeit, Teilzeit, Betreuungskosten, größere Wohnung, Klassenfahrten oder ein kaputtes Auto. Wer dann nur auf das Girokonto schaut, erkennt die tatsächliche finanzielle Lage oft zu spät.
Der erste Schritt ist deshalb keine Anlageentscheidung, sondern eine ehrliche Bestandsaufnahme. Welche Einnahmen kommen regelmäßig herein? Welche Kosten sind fix, welche schwanken? Und welche Verträge, Kredite, Sparraten oder Versicherungen laufen bereits? Besonders sinnvoll ist es, gemeinsame Haushaltsausgaben von persönlichen Ausgaben zu trennen. Das schafft Klarheit, ohne dass jede Ausgabe diskutiert werden muss.
Ein Haushaltsbudget ist keine Kontrolle über den Alltag, sondern ein Steuerungsinstrument. Es macht sichtbar, welcher Betrag nach allen festen Verpflichtungen wirklich frei verfügbar ist. Erst auf dieser Grundlage lässt sich entscheiden, wie viel Geld in Rücklagen, Vorsorge oder größere Familienziele fließen kann.
Nicht jeder Euro braucht sofort ein Ziel
Ein häufiger Fehler ist, jeden verfügbaren Betrag direkt zu investieren oder langfristig fest einzuplanen. Familien brauchen jedoch Liquidität. Kinder bringen nicht nur planbare Kosten mit sich, sondern auch spontane Ausgaben: neue Schuhe, medizinische Zuzahlungen, ein Umzug, Nachhilfe oder ein Ausfall des Haushaltsgeräts.
Eine solide Reserve auf einem kurzfristig verfügbaren Konto ist daher meist wichtiger als die Suche nach der höchsten Rendite. Wie hoch sie sein sollte, hängt von der individuellen Situation ab. Haushalte mit sicherem Einkommen und niedrigen Fixkosten benötigen oft weniger Puffer als Selbstständige, Familien mit hohen Darlehensraten oder Eltern, bei denen ein Einkommen zeitweise wegfällt. Als Orientierung können mehrere Monatsausgaben dienen. Entscheidend ist, dass die Reserve tatsächlich erreichbar bleibt und nicht mit dem Budget für Urlaub oder geplante Anschaffungen vermischt wird.
Die vier Finanzbereiche einer Familie ordnen
Finanzen werden überschaubarer, wenn Eltern nicht alles in einen Topf werfen. Praktisch ist eine Struktur aus vier Bereichen: laufender Alltag, Reserve, Absicherung und Zukunftsziele. Diese Trennung verhindert, dass Geld für die Altersvorsorge plötzlich für eine Reparatur gebraucht wird oder ein kurzfristiges Sparziel unbemerkt die Notfallreserve aufzehrt.
Für den Alltag zählen Miete oder Darlehensrate, Lebensmittel, Mobilität, Betreuung und regelmäßige Verträge. Die Reserve schützt vor kurzfristigen Belastungen. Zur Absicherung gehören Risiken, die den Haushalt existenziell treffen könnten. Zukunftsziele umfassen etwa Altersvorsorge, Vermögensaufbau, eine Immobilie, Ausbildungskosten oder finanzielle Unterstützung für die Kinder.
Diese Bereiche müssen nicht zwingend über vier verschiedene Konten laufen. Für viele Familien ist das aber hilfreich, weil Zweck und verfügbarer Betrag eindeutig bleiben. Digitale Finanzübersichten können zusätzlich dabei helfen, Verträge, Kontobewegungen und Ziele an einer Stelle zu erfassen. Wichtig ist nicht die Zahl der Tools, sondern ein System, das im Alltag tatsächlich genutzt wird.
Absicherung nach Risiko, nicht nach Verkaufsargument
Mit Kindern verändert sich die Frage nach dem richtigen Versicherungsschutz. Nicht jeder Vertrag ist automatisch sinnvoll. Vorrang haben Risiken, die ein Familienbudget dauerhaft gefährden würden: der Verlust der Arbeitskraft, ein schwerer Haftpflichtschaden oder die finanzielle Belastung im Todesfall eines Elternteils.
Eine private Haftpflichtversicherung gehört für die meisten Haushalte zur grundlegenden Absicherung. Je nach beruflicher und gesundheitlicher Situation kann außerdem der Schutz der Arbeitskraft eine zentrale Rolle spielen. Bestehende Verträge sollten regelmäßig darauf geprüft werden, ob Leistungen, Laufzeiten und Versicherungsumfang noch zur Lebensphase passen. Eine günstige Prämie hilft wenig, wenn der Vertrag im entscheidenden Moment nicht ausreichend leistet.
Bei Risikolebensversicherungen ist vor allem die finanzielle Abhängigkeit relevant. Gibt es ein hohes Darlehen, kleine Kinder oder ein Einkommen, das den Großteil des Haushalts trägt, kann eine Absicherung sinnvoll sein. Die passende Höhe ergibt sich nicht aus einer pauschalen Formel, sondern aus laufenden Kosten, offenen Krediten, vorhandenen Rücklagen und der Frage, wie lange die Familie finanziell abgesichert sein soll.
Sparen für Kinder: Ein Geschenk, aber kein Ersatz für die eigene Vorsorge
Viele Eltern möchten früh Geld für ihr Kind zurücklegen. Das ist verständlich und kann sinnvoll sein, etwa für Ausbildung, Führerschein, erste Wohnung oder einen späteren Auslandsaufenthalt. Entscheidend ist jedoch die Reihenfolge: Wer selbst keine ausreichende Reserve hat oder die eigene Altersvorsorge vernachlässigt, löst das Problem nur zeitlich nach hinten.
Kinder können später einen Kredit aufnehmen oder neben dem Studium arbeiten. Eltern können die fehlende Altersvorsorge nicht einfach nachholen. Deshalb sollte zuerst die finanzielle Basis der Erwachsenen stabil sein. Danach lässt sich eine regelmäßige Sparrate für das Kind festlegen - auch mit kleinen Beträgen. Kontinuität ist oft wertvoller als eine ambitionierte Rate, die nach wenigen Monaten wieder endet.
Ob das Geld auf den Namen des Kindes oder der Eltern angelegt wird, ist eine wichtige Abwägung. Ein Konto oder Depot auf den Namen des Kindes gehört rechtlich dem Kind. Mit der Volljährigkeit kann es frei darüber verfügen. Das kann gewollt sein, wenn das Vermögen eindeutig für das Kind bestimmt ist. Wer flexibel entscheiden möchte, ob das Geld später für Studium, Wohnung oder eine andere Unterstützung eingesetzt wird, behält die Anlage häufig zunächst im eigenen Namen.
Bei langfristigen Zielen können breit gestreute Anlagen eine Option sein. Sie unterliegen jedoch Schwankungen und passen nicht zu jedem Zeitraum. Steht das Geld in wenigen Jahren sicher zur Verfügung, sollte das Risiko deutlich niedriger sein als bei einem Anlagehorizont von 15 oder 20 Jahren. Die Wahl der Anlageform folgt also dem Zeitpunkt, zu dem das Geld gebraucht wird - nicht einem allgemeinen Trend.
Wohnen, Kredite und Familienplanung zusammen denken
Ein Immobilienkauf verändert die Finanzstruktur einer Familie oft stärker als jedes andere Vorhaben. Die monatliche Rate darf deshalb nicht isoliert betrachtet werden. Zu ihr kommen Instandhaltung, Hausgeld, Nebenkosten, mögliche Modernisierungen und oft eine geringere Flexibilität bei beruflichen oder familiären Veränderungen.
Gerade bei der Baufinanzierung ist eine Rate nur dann tragfähig, wenn sie auch bei Teilzeit, Elternzeit oder steigenden laufenden Kosten bezahlbar bleibt. Eine sehr knappe Kalkulation kann in guten Jahren funktionieren, wird aber schnell belastend, wenn sich die Lebenssituation ändert. Eigenkapital, Tilgung, Zinsbindung und mögliche Sondertilgungen sollten deshalb immer im Zusammenhang mit dem Familienbudget geprüft werden.
Auch bestehende Ratenkredite verdienen Aufmerksamkeit. Mehrere kleine Finanzierungen, hohe Sollzinsen oder unübersichtliche Laufzeiten können den finanziellen Spielraum unnötig einengen. Eine Umschuldung kann im Einzelfall helfen, ist aber kein Selbstzweck. Sie ist nur sinnvoll, wenn Gesamtkosten, Laufzeit und monatliche Belastung nachvollziehbar besser werden und keine neue Verschuldung entsteht.
Finanzwissen für Eltern heißt auch: Entscheidungen gemeinsam treffen
Finanzthemen sind in Familien oft emotional. Der eine möchte Sicherheit auf dem Konto, die andere langfristig investieren. Einer plant den Immobilienkauf, der andere will zunächst mehr Rücklagen aufbauen. Unterschiedliche Sichtweisen sind normal. Problematisch wird es erst, wenn Entscheidungen gar nicht besprochen oder Verträge allein abgeschlossen werden.
Ein fester Finanztermin, zum Beispiel einmal im Quartal, kann viel Druck herausnehmen. Dabei geht es nicht darum, jede Quittung zu prüfen. Sinnvoller sind Fragen wie: Hat sich unser Einkommen verändert? Reicht unsere Reserve noch? Welche größeren Ausgaben stehen an? Passen unsere Versicherungen und Sparraten noch zu unserem Alltag? So werden Anpassungen zur Routine, statt erst in einer Krise zu erfolgen.
Besonders bei Trennung, Krankheit, Jobwechsel, Selbstständigkeit oder dem Kauf einer Immobilie lohnt sich eine unabhängige Prüfung der Gesamtsituation. Eine zweite Meinung kann helfen, Verträge und Zahlen nicht nur einzeln, sondern im Zusammenspiel zu bewerten. Finanzcleaner steht dabei für den Ansatz, Ordnung vor Aktionismus zu setzen: Erst verstehen, dann entscheiden.
Das beste Finanzsystem für eine Familie ist nicht das komplizierteste. Es ist das, das beide Eltern verstehen, regelmäßig pflegen und bei Veränderungen anpassen können. Schon ein klarer nächster Schritt - etwa alle Verträge zu erfassen oder eine realistische Reserve festzulegen - schafft mehr Sicherheit als ein perfekter Plan, der nie umgesetzt wird.
EINBLICK VOM TEAM
Familien brauchen Finanzen, die mitwachsen. Vom ersten Notgroschen bis zur eigenen Immobilie: Planbarkeit gibt Sicherheit, nicht Glückssache.
Fragen zu diesem Beitrag?
Buchen Sie ein unverbindliches Erstgespräch — wir hören zu und geben klare Antworten.
ERSTGESPRÄCH BUCHEN →