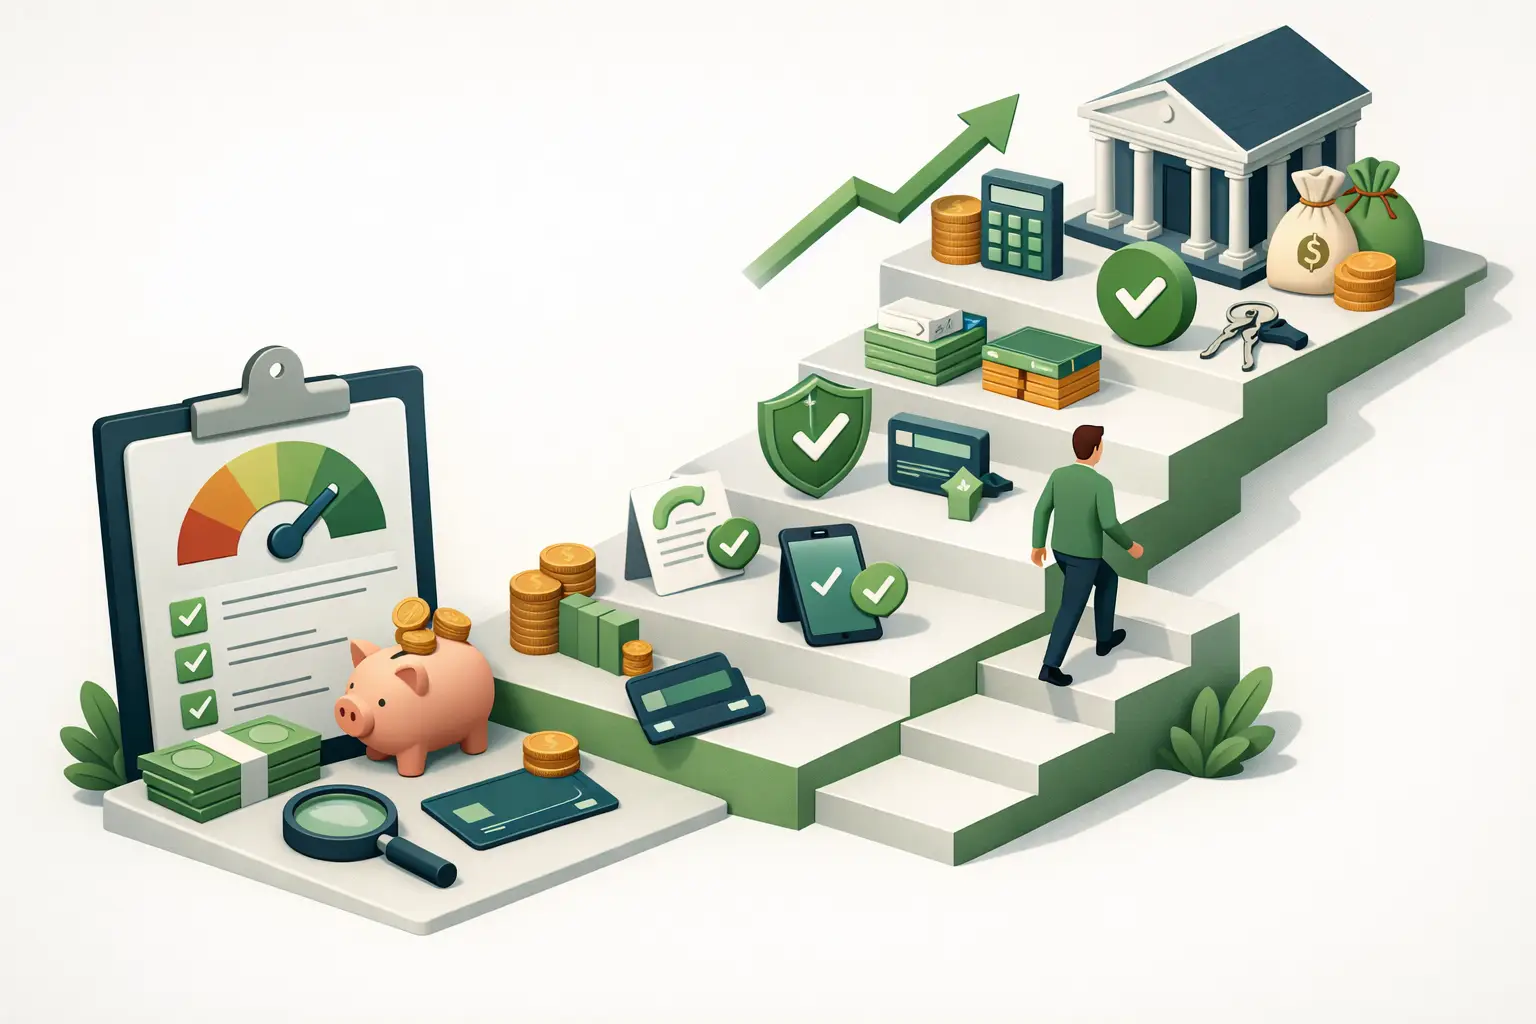
Ein Kreditgespräch kann an einer Zahl scheitern, die viele erst kurz vor dem Antrag prüfen: der Bonität. Wer seine Bonität verbessern vor Kredit möchte, sollte nicht auf einen schnellen Trick setzen. Entscheidend ist eine nachvollziehbare finanzielle Ordnung, die Banken und Kreditgebern zeigt: Die monatliche Rate passt dauerhaft zum Haushalt, bestehende Verpflichtungen sind transparent und Zahlungen werden zuverlässig geleistet.
Das gilt für einen Ratenkredit ebenso wie für eine Baufinanzierung. Bei Immobilienvorhaben sind die Anforderungen meist höher, weil Laufzeit und Kreditsumme deutlich größer sind. Gute Vorbereitung kann den Zugang zu einer Finanzierung erleichtern und sich auf Zinssatz, mögliche Kreditsumme oder erforderliches Eigenkapital auswirken. Eine Garantie gibt es nicht: Jede Bank bewertet Antrag, Einkommen, Ausgaben und Objekt nach eigenen Regeln.
Was Bonität bei einem Kredit wirklich bedeutet
Bonität beschreibt vereinfacht die Einschätzung, ob eine Person ihre finanziellen Verpflichtungen voraussichtlich erfüllen kann. Kreditgeber betrachten dafür nicht nur einen Auskunftei-Score. Ebenso relevant sind ein regelmäßiges Einkommen, die Beschäftigungssituation, laufende Kredite, Unterhaltsverpflichtungen, Wohnkosten und die Höhe der gewünschten Rate.
Auskunfteien wie die SCHUFA speichern bestimmte Vertrags- und Zahlungsinformationen. Diese Daten können in eine Bewertung einfließen. Ein guter Score allein ersetzt jedoch keine tragfähige Haushaltsrechnung. Umgekehrt führt ein mittelmäßiger Score nicht automatisch zur Ablehnung, wenn Einkommen, Eigenkapital und Gesamtstruktur überzeugen. Besonders bei der Baufinanzierung zählt das Gesamtbild.
Wichtig ist die Unterscheidung zwischen negativen Merkmalen und normalen Vertragsdaten. Ein bestehendes Girokonto, ein Mobilfunkvertrag oder eine Kreditkarte sind nicht per se problematisch. Kritisch werden häufig unbezahlte Forderungen, titulierte Forderungen, Insolvenzmerkmale oder wiederholte Zahlungsstörungen. Rechtmäßig gespeicherte negative Einträge lassen sich nicht einfach löschen. Versprechen, die genau das gegen Geld anbieten, verdienen daher Skepsis.
Bonität verbessern vor Kredit: erst prüfen, dann handeln
Der sinnvollste Start ist eine aktuelle Selbstauskunft bei den relevanten Auskunfteien. Prüfen Sie jeden Eintrag sorgfältig: Stimmen Name, Anschrift und Vertragsdaten? Ist ein erledigter Vorgang korrekt als erledigt erfasst? Gehört der Vertrag tatsächlich zu Ihnen? Fehlerhafte oder unzulässige Daten sollten Sie direkt bei der Auskunftei und gegebenenfalls beim meldenden Unternehmen klären lassen.
Das braucht Zeit. Eine Korrektur erfolgt nicht von heute auf morgen, insbesondere wenn Rückfragen zwischen Unternehmen und Auskunftei notwendig sind. Wer in drei Monaten finanzieren möchte, sollte deshalb nicht bis zum Banktermin warten. Bei einer geplanten Immobilienfinanzierung ist ein Vorlauf von mehreren Monaten oft sinnvoll, weil neben der Bonität auch Eigenkapital, Unterlagen und die Haushaltsrechnung vorbereitet werden müssen.
Parallel lohnt ein realistischer Blick auf die eigene Zahlungsdisziplin. Offene Rechnungen, vergessene Raten oder überzogene Zahlungsziele sind häufig kein Einkommensproblem, sondern ein Organisationsproblem. Daueraufträge und Lastschriften für feste Verpflichtungen, ein ausreichendes Kontopolster sowie Erinnerungen für unregelmäßige Rechnungen schaffen hier Verlässlichkeit. Wer eine Rechnung nicht fristgerecht zahlen kann, sollte frühzeitig Kontakt zum Vertragspartner aufnehmen, statt Mahnungen abzuwarten.
Die 8 Schritte für eine bessere Ausgangslage
1. Einnahmen und Fixkosten transparent machen
Erstellen Sie eine Haushaltsrechnung, die nicht nur Miete, Kreditrate und Versicherungen enthält. Berücksichtigen Sie auch Lebensmittel, Mobilität, Kinderbetreuung, Unterhalt, Freizeit, Rücklagen und jährlich fällige Ausgaben. So erkennen Sie, welche Rate wirklich tragbar ist. Banken rechnen oft mit pauschalen Lebenshaltungskosten - eine eigene ehrliche Rechnung schützt zusätzlich vor zu knapper Planung.
2. Offene Forderungen priorisieren
Bestehen Rückstände, klären Sie zuerst, was offen ist, bei wem und in welcher Höhe. Nicht jede Forderung ist berechtigt, aber jede sollte geprüft werden. Berechtigte Rückstände möglichst zeitnah zu begleichen oder verbindlich zu regeln, ist besser, als mehrere Mahnprozesse laufen zu lassen. Bewahren Sie Zahlungsnachweise und Vereinbarungen geordnet auf.
3. Dispokredit nicht dauerhaft als Finanzierung nutzen
Ein Dispo kann kurzfristig helfen, ist aber meist teuer und signalisiert bei dauerhafter Nutzung eine angespannte Liquidität. Wenn das Konto regelmäßig im Minus ist, braucht es eine Ursache: zu hohe Fixkosten, unregelmäßige Einnahmen oder fehlende Rücklagen. Ein günstigerer Ratenkredit kann im Einzelfall sinnvoll sein, um teure Schulden abzulösen. Er löst das Problem aber nur, wenn der Dispo anschließend nicht erneut ausgeschöpft wird.
4. Bestehende Kredite nicht unbedacht umschichten
Viele kleine Raten, Kreditkarten-Salden oder Händlerfinanzierungen machen den Haushalt unübersichtlich. Eine Bündelung kann die monatliche Belastung und den Verwaltungsaufwand reduzieren. Dafür müssen Effektivzins, Restlaufzeit und mögliche Ablösekosten genau verglichen werden. Eine niedrigere Monatsrate kann durch eine längere Laufzeit insgesamt teurer werden.
5. Kreditkarten und Konten aufräumen
Mehrere ungenutzte Kreditkarten, hohe Kreditrahmen oder Konten, die niemand mehr nutzt, sind nicht zwingend ein Ablehnungsgrund. Sie können aber die Übersicht erschweren und im Einzelfall als verfügbare zusätzliche Belastung bewertet werden. Behalten Sie nur Verträge, die einen klaren Zweck erfüllen. Kündigen Sie nicht wahllos kurz vor einem wichtigen Antrag, sondern schaffen Sie strukturiert Ordnung und dokumentieren Sie laufende Verpflichtungen.
6. Konditionsanfragen statt Kreditanfragen nutzen
Wer Konditionen vergleichen möchte, sollte darauf achten, wie eine Anfrage gemeldet wird. Eine Konditionsanfrage dient dem Vergleich und soll die Kreditwürdigkeit nicht in derselben Weise belasten wie eine tatsächliche Kreditanfrage. Fragen Sie beim Vermittler oder Kreditinstitut ausdrücklich nach der korrekten Anfrageart. Mehrere echte Kreditanfragen in kurzer Zeit können den Eindruck erwecken, dass dringend Finanzierung gesucht wird.
7. Einkommensunterlagen vollständig vorbereiten
Gehaltsabrechnungen, Kontoauszüge, Arbeitsvertrag, Steuerbescheide bei Selbstständigen und Nachweise zu bestehenden Darlehen sollten aktuell und vollständig vorliegen. Unklare oder lückenhafte Unterlagen verursachen Rückfragen - und verzögern Entscheidungen. Bei variablem Einkommen ist eine nachvollziehbare Dokumentation besonders wertvoll. Freiberufler, Unternehmerinnen und Unternehmer profitieren davon, Einnahmeschwankungen offen einzuordnen und ausreichende Rücklagen nachzuweisen.
8. Vor dem Antrag eine klare Strategie festlegen
Beantragen Sie nicht gleichzeitig bei vielen Stellen hohe Summen nach dem Motto „irgendwer wird schon zusagen“. Besser ist es, Bedarf, Laufzeit und tragbare Rate vorher festzulegen. Bei einer Immobilienfinanzierung gehören auch Kaufnebenkosten, Modernisierung, Umzug und eine Reserve in die Planung. Wer den Finanzierungsrahmen kennt, kann Angebote gezielter prüfen und vermeidet unnötige Anfragen.
Welche Maßnahmen Zeit brauchen
Nicht alles wirkt sofort. Eine korrigierte Falschangabe kann nach erfolgreicher Klärung relativ zügig berichtigt werden. Bei rechtmäßig gemeldeten negativen Daten gelten dagegen feste Speicher- und Löschfristen, die vom jeweiligen Sachverhalt abhängen können. Auch eine verbesserte Zahlungshistorie zeigt ihre Wirkung nicht zwingend innerhalb weniger Tage.
Deshalb ist Timing ein echter Kostenfaktor. Wenn der Kredit nicht dringend benötigt wird, kann es sinnvoll sein, einige Monate für den Abbau teurer Verbindlichkeiten, den Aufbau eines Notgroschens und die Stabilisierung des Kontos einzuplanen. Wer dagegen einen verbindlichen Kaufvertrag mit engem Zeitplan hat, braucht eine realistische Einschätzung dessen, was jetzt finanzierbar ist - nicht erst nach einer idealisierten Aufräumphase.
Bei Baufinanzierung zählen zusätzlich Eigenkapital und Reserve
Für Immobilieninteressierte geht es nicht nur darum, die Bonität zu verbessern vor Kredit. Banken schauen auch auf Kaufpreis, Lage, Zustand und Beleihungswert der Immobilie. Eigenkapital senkt häufig den Finanzierungsbedarf und kann bessere Konditionen ermöglichen. Mindestens die Kaufnebenkosten aus eigenen Mitteln zu tragen, schafft oft mehr Spielraum als eine vollständig fremdfinanzierte Lösung.
Gleichzeitig sollte nicht das gesamte Guthaben in die Finanzierung fließen. Eine Reserve für Reparaturen, Nachzahlungen oder Einkommensausfälle bleibt wichtig. Gerade Familien unterschätzen häufig, wie schnell sich Ausgaben durch Elternzeit, Betreuung, Mobilität oder Instandhaltung verändern. Eine Finanzierung ist dann solide, wenn sie auch in einem weniger guten Monat noch tragbar bleibt.
Wann eine Beratung sinnvoll ist
Beratung kann besonders helfen, wenn mehrere Kredite bestehen, ein negativer Eintrag unklar ist, Einkommen schwankt oder eine Immobilienfinanzierung geplant wird. Der Mehrwert liegt nicht in einem pauschalen Versprechen auf Zusage, sondern in einer sauberen Bestandsaufnahme: Welche Verpflichtungen gibt es? Welche Unterlagen fehlen? Welche Rate passt zum Haushalt? Und welche Schritte lohnen sich vor dem Antrag tatsächlich?
Finanzcleaner begleitet genau diese Ordnung im Gesamtzusammenhang - damit aus Kontoauszügen, Verträgen und offenen Fragen eine nachvollziehbare Finanzstruktur wird. Der beste Zeitpunkt dafür ist nicht der Tag vor der Unterschrift, sondern der Moment, in dem Sie Ihre nächste Finanzierung bewusst planen.
EINBLICK VOM TEAM
Bonität ist keine Glückssache, sondern Vorbereitung. Wer rechtzeitig strukturiert, bekommt nicht mehr Angebote, sondern das richtige.
Fragen zu diesem Beitrag?
Buchen Sie ein unverbindliches Erstgespräch — wir hören zu und geben klare Antworten.
ERSTGESPRÄCH BUCHEN →