Bonität & Kreditwürdigkeit verbessern — So bewertet die Bank Sie
SCHUFA-Score, Einkommen, Schuldenquote: Welche 5 Faktoren Banken bei der Kreditprüfung wirklich bewerten und wie Sie Ihre Bonität gezielt verbessern.
🏛️ GESCHICHTLICHER HINTERGRUND
Von der Kartei zur digitalen SCHUFA
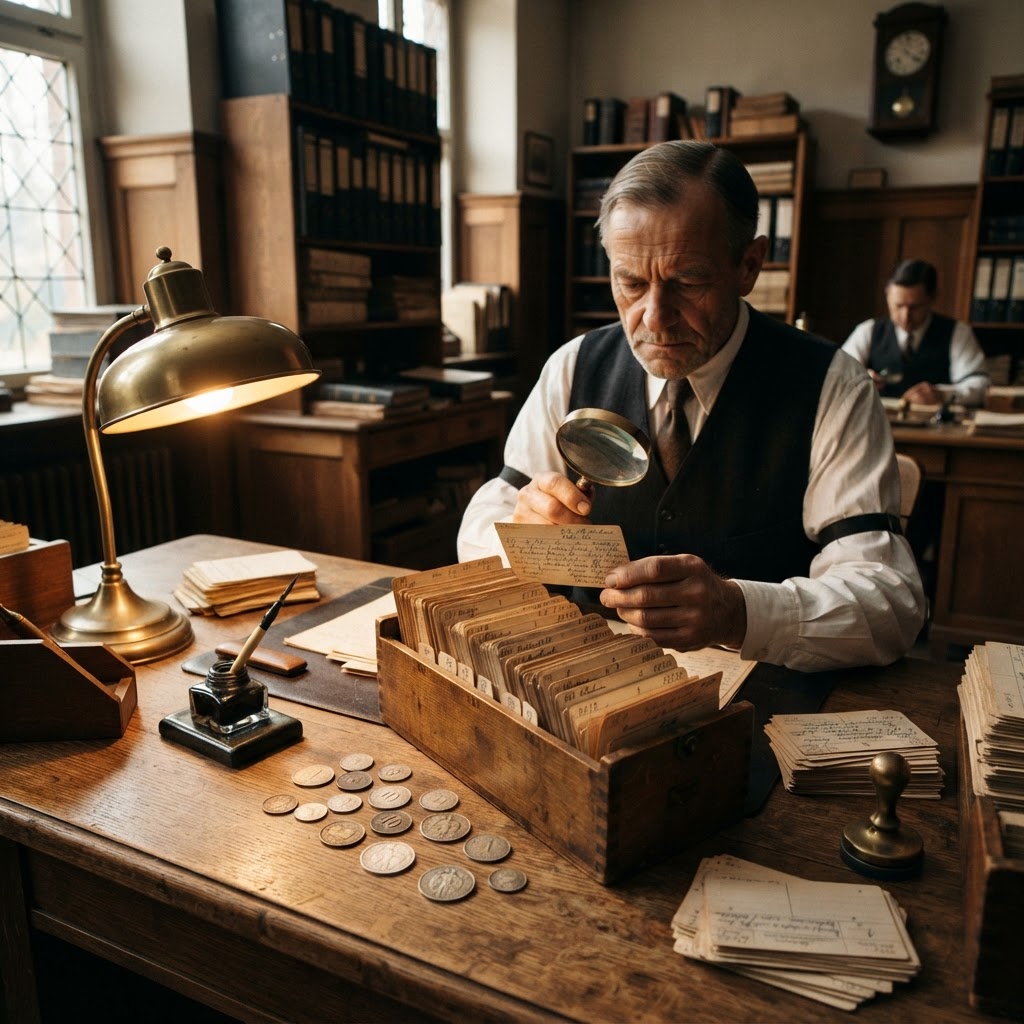
Die Bewertung der Kreditwürdigkeit hat eine lange Tradition. Im 19. Jahrhundert führten deutsche Kaufleute Kreditkarteien — handschriftliche Verzeichnisse über die Zuverlässigkeit ihrer Kunden.
Die SCHUFA (Schutzgemeinschaft für allgemeine Kreditsicherung) wurde 1927 in Berlin gegründet. Sie revolutionierte die Bonitätsprüfung: Statt lokaler Karteien entstand ein zentrales Register, das Kreditgeber vor Ausfällen schützte — und Kreditnehmer vor Überschuldung.
Heute berechnet die SCHUFA über 7.000 Datenpunkte pro Person und erstellt daraus einen Score-Wert zwischen 0 und 100. Seit der DSGVO von 2018 hat jeder das Recht, seine SCHUFA-Daten kostenlos einzusehen — ein Meilenstein für Transparenz und Konsumentenschutz.
Was ist Bonität?
Bonität ist Ihre Kreditwürdigkeit — die Wahrscheinlichkeit, dass Sie einen Kredit zurückzahlen können. Banken prüfen das intensiv, bevor sie Geld verleihen.
Die 5 Faktoren, die Banken prüfen
1. SCHUFA-Score
Zahlungshistorie — Haben Sie früher Kredite bezahlt?
📊 500-955 Punkte (höher = besser)
2. Einkommen
Können Sie monatlich zahlen?
📊 Netto-Einkommen (mind. 1.000-1.500€)
3. Ausgaben
Weitere Kredite, Miete, Unterhalt
📊 Schuldenquote < 35% ideal
4. Beschäftigung
Sicher angestellt oder Selbstständiger?
📊 Angestellt = besser, Probezeit = risky
5. Kontoführung
Sind Sie zahlungsunfähig geworden?
📊 Kontosperrung, Mahnung = negativ
⚠️ Das schadet Ihrer Bonität
- • Zahlungsausfälle, Mahnungen, Inkasso
- • Zu viele Kreditanfragen in kurzer Zeit
- • Kontosperrung oder Insolvenz
- • Zu viele laufende Kredite gleichzeitig
SCHUFA — Das deutsche Bonitätssystem
Die SCHUFA (Schutzgemeinschaft für allgemeine Kreditsicherung) speichert Ihre Zahlungshistorie: Kredite, Zahlungsausfälle, Mahnungen.
SCHUFA-Score 800-900+: Sehr gute Bonität → beste Zinsen
SCHUFA-Score 600-700: Normale Bonität → durchschnittliche Zinsen
SCHUFA-Score unter 600: Schlechte Bonität → hohe Zinsen oder Ablehnung
Kann man die Bonität verbessern?
Auch Baufinanzierung interessant?
Entdecken Sie unsere umfassende Serie zu Immobilienkauf und Baufinanzierung.
ZUR BAUFINANZIERUNGS-SERIEIhre Bonität ist Ihre finanzielle Visitenkarte. Wer sie kennt und optimiert, bekommt bessere Konditionen — und vermeidet Ablehnungen, die die SCHUFA belasten.
Sprechen Sie mit uns
Unsicher über Ihre
Kreditwürdigkeit?
Wir prüfen Ihre Bonität und finden den besten Kredit für Ihre Situation.