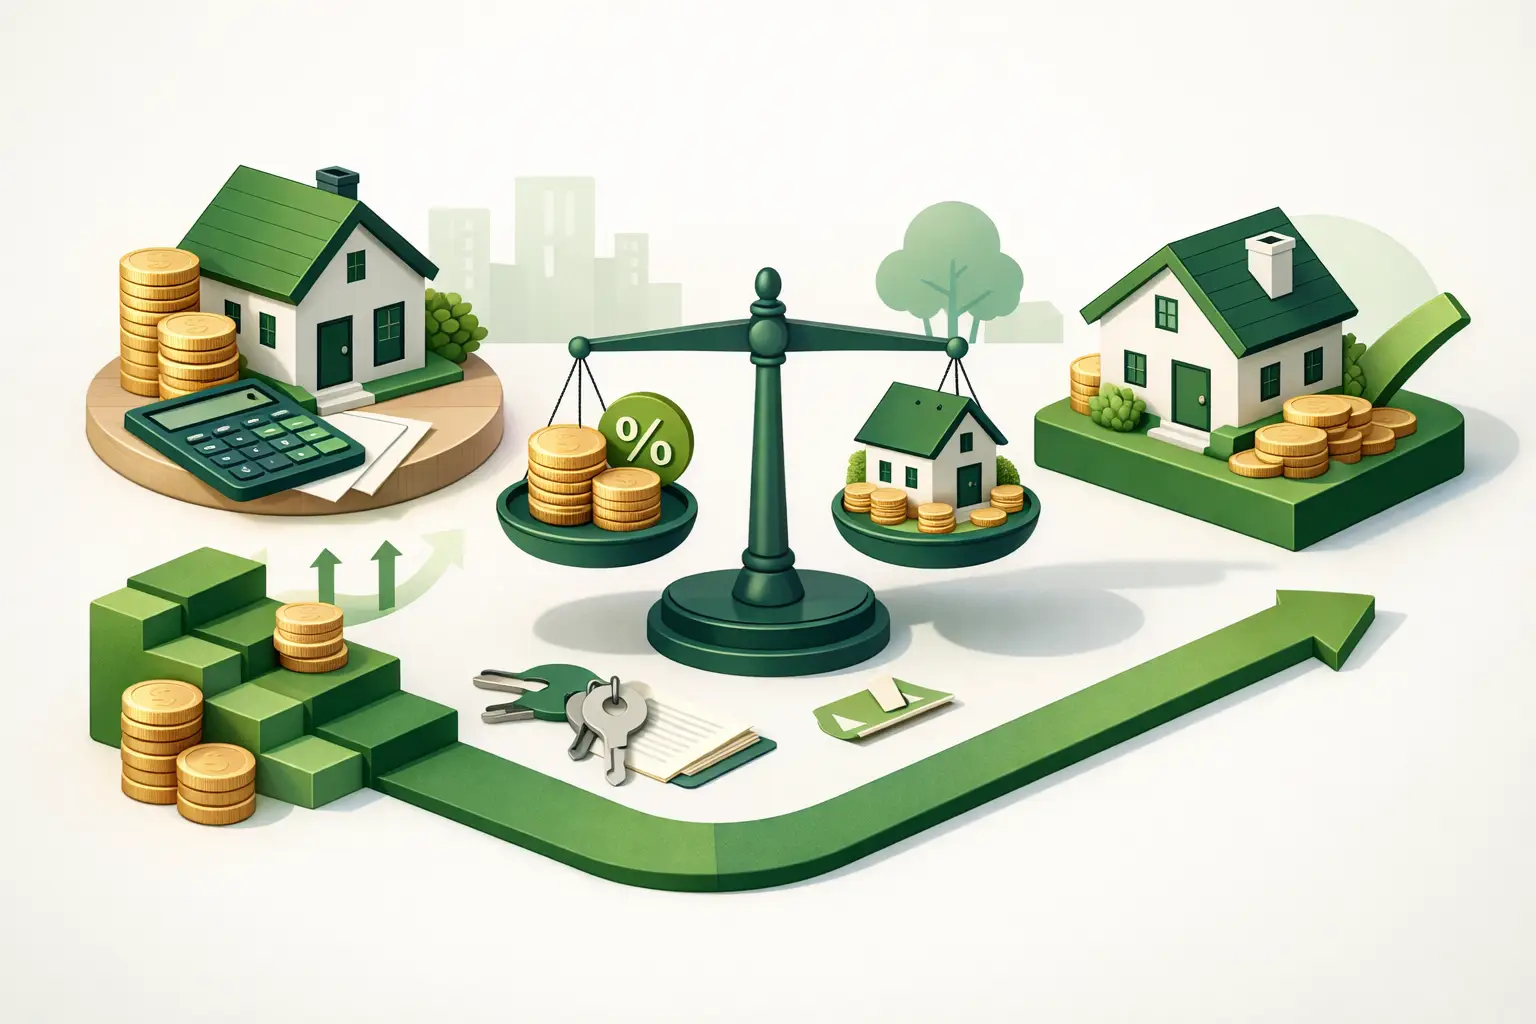
Die monatliche Rate fühlt sich zu Beginn einer Baufinanzierung oft wie die wichtigste Zahl an. Tatsächlich entscheidet aber auch der Rest der Finanzierung über Ihre langfristige Sicherheit. Bei der Frage Baufinanzierung: Raten oder Volltilgerdarlehen geht es deshalb nicht nur darum, was heute ins Haushaltsbudget passt. Es geht um Planbarkeit, Zinssicherheit und die Frage, wie viel Flexibilität Ihre Lebensplanung braucht.
Ein Volltilgerdarlehen kann den Weg ins schuldenfreie Eigenheim klar berechenbar machen. Eine Finanzierung mit niedrigeren Raten und Restschuld bietet dagegen mehr Spielraum, kann aber nach Ende der Zinsbindung eine Anschlussfinanzierung nötig machen. Welche Variante sinnvoller ist, hängt von Einkommen, Eigenkapital, Familienplanung und Risikobereitschaft ab.
Was unterscheidet Ratenfinanzierung und Volltilgerdarlehen?
Bei einer klassischen Baufinanzierung vereinbaren Sie einen Sollzins, eine anfängliche Tilgung und eine Zinsbindung, häufig über zehn, fünfzehn oder zwanzig Jahre. Die Monatsrate bleibt während dieser Zeit in der Regel gleich. Sie setzt sich aus Zins und Tilgung zusammen. Nach Ablauf der Zinsbindung ist oft noch eine Restschuld vorhanden, die über eine Anschlussfinanzierung weitergezahlt wird.
Ein Volltilgerdarlehen ist ebenfalls meist ein Annuitätendarlehen. Der entscheidende Unterschied: Die Darlehenssumme wird innerhalb der vereinbarten Zinsbindung vollständig zurückgezahlt. Am Ende der Laufzeit besteht keine Restschuld. Rate, Zinssatz und Zeitpunkt der vollständigen Entschuldung stehen von Anfang an fest.
Das kann sich besonders gut anfühlen, wenn Sie den Ruhestand ohne Immobilienkredit erreichen möchten. Dafür ist die monatliche Belastung meist deutlich höher als bei einer Finanzierung, die nach zehn oder fünfzehn Jahren noch eine offene Darlehenssumme vorsieht.
Baufinanzierung: Raten oder Volltilgerdarlehen - die zentrale Abwägung
Die Entscheidung ist selten ein reiner Zinsvergleich. Ein Volltilgerdarlehen wird von Banken häufig mit einem leichten Zinsvorteil angeboten, weil die Rückzahlung für das Kreditinstitut gut kalkulierbar ist. Dieser Vorteil ist willkommen, sollte aber nicht darüber hinwegtäuschen, dass eine hohe feste Rate dauerhaft tragbar sein muss.
Wer beispielsweise ein Darlehen über 350.000 Euro innerhalb von 20 Jahren vollständig tilgen will, benötigt - abhängig vom Zinsniveau - eine erheblich höhere Monatsrate als bei einer anfänglichen Tilgung von zwei Prozent. Die exakte Rechnung hängt von Zins, Laufzeit und Tilgungsstruktur ab. Wichtig ist das Prinzip: Je früher die Schuld vollständig verschwinden soll, desto mehr Liquidität binden Sie jeden Monat.
Bei einer klassischen Variante kann eine niedrigere Rate sinnvoll sein, wenn Sie Rücklagen aufbauen, Elternzeit einplanen oder berufliche Veränderungen erwarten. Die Kehrseite ist das Zinsänderungsrisiko. Ist die Restschuld am Ende der Bindung hoch und sind die Bauzinsen dann gestiegen, kann die Anschlussrate deutlich höher ausfallen.
Wann ein Volltilgerdarlehen gut passen kann
Ein Volltilgerdarlehen passt häufig zu Haushalten mit stabilem, verlässlich planbarem Einkommen. Das kann bei Angestellten mit sicherer beruflicher Perspektive, Beamten oder etablierten Selbstständigen der Fall sein. Auch ausreichend hohe Rücklagen sind entscheidend, denn die Kreditrate darf nicht dazu führen, dass ungeplante Ausgaben sofort zum Problem werden.
Besonders sinnvoll kann die Variante sein, wenn der Renteneintritt innerhalb der Laufzeit liegt oder bewusst schuldenfrei erreicht werden soll. Wer heute weiß, dass die monatliche Rate auch bei Familienzuwachs, Instandhaltung oder zeitweilig niedrigerem Einkommen solide tragbar bleibt, gewinnt mit der festen Entschuldung ein hohes Maß an Sicherheit.
Allerdings ist Sicherheit nicht gleichbedeutend mit maximaler Tilgung. Eine Rate, die das Budget jeden Monat bis zur Grenze ausreizt, kann die finanzielle Stabilität sogar schwächen. Eine Immobilie bringt neben der Finanzierung laufende Kosten mit sich: Reparaturen, Modernisierungen, Hausgeld bei Eigentumswohnungen, Versicherungen und steigende Nebenkosten gehören in die Planung.
Wann niedrigere Raten mit Restschuld sinnvoller sein können
Eine Finanzierung mit Restschuld am Ende der Zinsbindung kann die bessere Lösung sein, wenn Flexibilität einen hohen Wert hat. Das betrifft etwa junge Familien, die mit Einkommenspausen rechnen, oder Käuferinnen und Käufer, deren Einkommen zwar gut, aber teilweise variabel ist. Auch bei Selbstständigen kann es klug sein, finanzielle Puffer nicht vollständig in eine hohe Monatsrate zu lenken.
Entscheidend ist dann eine aktive Tilgungsstrategie. Eine niedrige Anfangstilgung sollte nicht dazu verleiten, die Restschuld zu unterschätzen. Berechnen Sie vor Abschluss, wie hoch sie zum Ende der Zinsbindung voraussichtlich ist. Prüfen Sie außerdem, ob die Finanzierung auch dann noch tragbar wäre, wenn die Zinsen für die Anschlussfinanzierung spürbar höher liegen.
Viele Darlehen ermöglichen Tilgungssatzwechsel und jährliche Sondertilgungen. Diese Optionen können sehr wertvoll sein: In Jahren mit Bonus, Erbschaft oder gutem Geschäftsergebnis lässt sich die Restschuld zusätzlich senken. In einer finanziell angespannten Phase kann ein reduzierter Tilgungssatz entlasten. Solche Vertragsrechte sind nicht bei jedem Angebot gleich ausgestaltet und verdienen vor der Unterschrift genaue Aufmerksamkeit.
Vier Zahlen, die vor der Entscheidung stehen sollten
Bevor Sie sich für eine Variante entscheiden, sollte Ihre Finanzierung nicht nur auf einer Wunschrate beruhen. Diese vier Werte schaffen eine belastbare Grundlage:
- Nettoeinkommen und sichere Einnahmen: Rechnen Sie konservativ und berücksichtigen Sie variable Gehaltsbestandteile nur mit Vorsicht.
- Eigenkapital und Rücklagen: Neben Kaufpreis und Kaufnebenkosten sollte ein frei verfügbarer Puffer für unerwartete Ausgaben bleiben.
- Restschuld zum Ende der Zinsbindung: Diese Zahl zeigt, welches Risiko in einer späteren Anschlussfinanzierung steckt.
- Belastung im veränderten Alltag: Simulieren Sie Elternzeit, Teilzeit, höhere Nebenkosten oder eine notwendige Modernisierung.
Eine häufig genannte Orientierung ist, die gesamte Wohnbelastung im Verhältnis zum Haushaltsnettoeinkommen zu betrachten. Eine pauschale Quote ersetzt jedoch keine individuelle Rechnung. Ein Haushalt mit zwei sicheren Einkommen und hohen Rücklagen kann anders planen als eine Familie mit einem Einkommen und sanierungsbedürftiger Immobilie.
Zinsbindung und Tilgung zusammen denken
Die Zinsbindung ist beim Volltilgerdarlehen zugleich die vollständige Darlehenslaufzeit. Das schafft Klarheit, begrenzt aber die Spielräume. Bei einer klassischen Finanzierung können Sie eine lange Zinsbindung wählen und trotzdem eine Restschuld behalten. So reduzieren Sie das Risiko steigender Zinsen, ohne die Rate auf das Niveau eines Volltilgers anzuheben.
Eine längere Zinsbindung kostet häufig einen etwas höheren Sollzins. Sie kann dennoch sinnvoll sein, wenn Ihnen verlässliche Raten wichtiger sind als die letzte Nachkommastelle beim Zins. Gerade bei hohen Darlehenssummen und knappen Budgets ist es oft wichtiger, ein ungünstiges Szenario abzusichern, als ausschließlich auf den günstigsten Einstiegszins zu schauen.
Umgekehrt kann eine kürzere Bindung passen, wenn hohe Sondertilgungen realistisch sind oder sich die finanzielle Situation absehbar deutlich verbessert. Diese Erwartung sollte jedoch auf nachvollziehbaren Annahmen beruhen, nicht auf der Hoffnung, dass alles ideal verläuft.
Typische Denkfehler bei der Baufinanzierung
Der erste Denkfehler lautet: „Die niedrigste Rate ist automatisch die beste.“ Sie kann kurzfristig entlasten, verschiebt aber möglicherweise eine große Restschuld in die Zukunft. Der zweite lautet: „Schuldenfreiheit zum frühestmöglichen Zeitpunkt ist immer optimal.“ Wer dadurch keinen Notgroschen mehr bilden kann oder bei jeder Reparatur einen neuen Kredit braucht, erkauft Sicherheit mit fehlender Beweglichkeit.
Auch Sondertilgungen werden oft überschätzt. Sie sind eine Chance, aber kein Ersatz für eine tragfähige Grundrate. Planen Sie Ihre Finanzierung so, dass sie ohne freiwillige Zusatzzahlungen funktioniert. Alles Weitere sollte die Entschuldung beschleunigen, nicht eine Lücke im Konzept schließen.
Eine Finanzierung, die zum Leben passt
Die passende Baufinanzierung verbindet nicht nur Kaufpreis, Zins und Laufzeit. Sie ordnet Ihre gesamte finanzielle Situation: Absicherung, Rücklagen, Altersvorsorge und künftige Lebensentscheidungen. Bei Finanzcleaner betrachten wir deshalb nicht allein die Rate, sondern auch die Belastbarkeit dahinter und mögliche Veränderungen in den nächsten Jahren.
Ein Volltilgerdarlehen ist stark, wenn feste Planbarkeit und eine realistisch tragbare hohe Rate zusammenkommen. Eine Finanzierung mit Restschuld ist sinnvoll, wenn sie bewusst gewählt, ausreichend abgesichert und mit einer klaren Perspektive für die Anschlussfinanzierung verbunden wird. Die beste Entscheidung ist die, bei der Ihre Immobilie Sicherheit schafft, ohne Ihren finanziellen Alltag unnötig einzuengen.
EINBLICK VOM TEAM
Jede Baufinanzierung beginnt mit einer ehrlichen Haushaltsrechnung. Wer seine Zahlen kennt, finanziert mit Strategie statt mit Bauchgefühl.
Fragen zu diesem Beitrag?
Buchen Sie ein unverbindliches Erstgespräch — wir hören zu und geben klare Antworten.
ERSTGESPRÄCH BUCHEN →