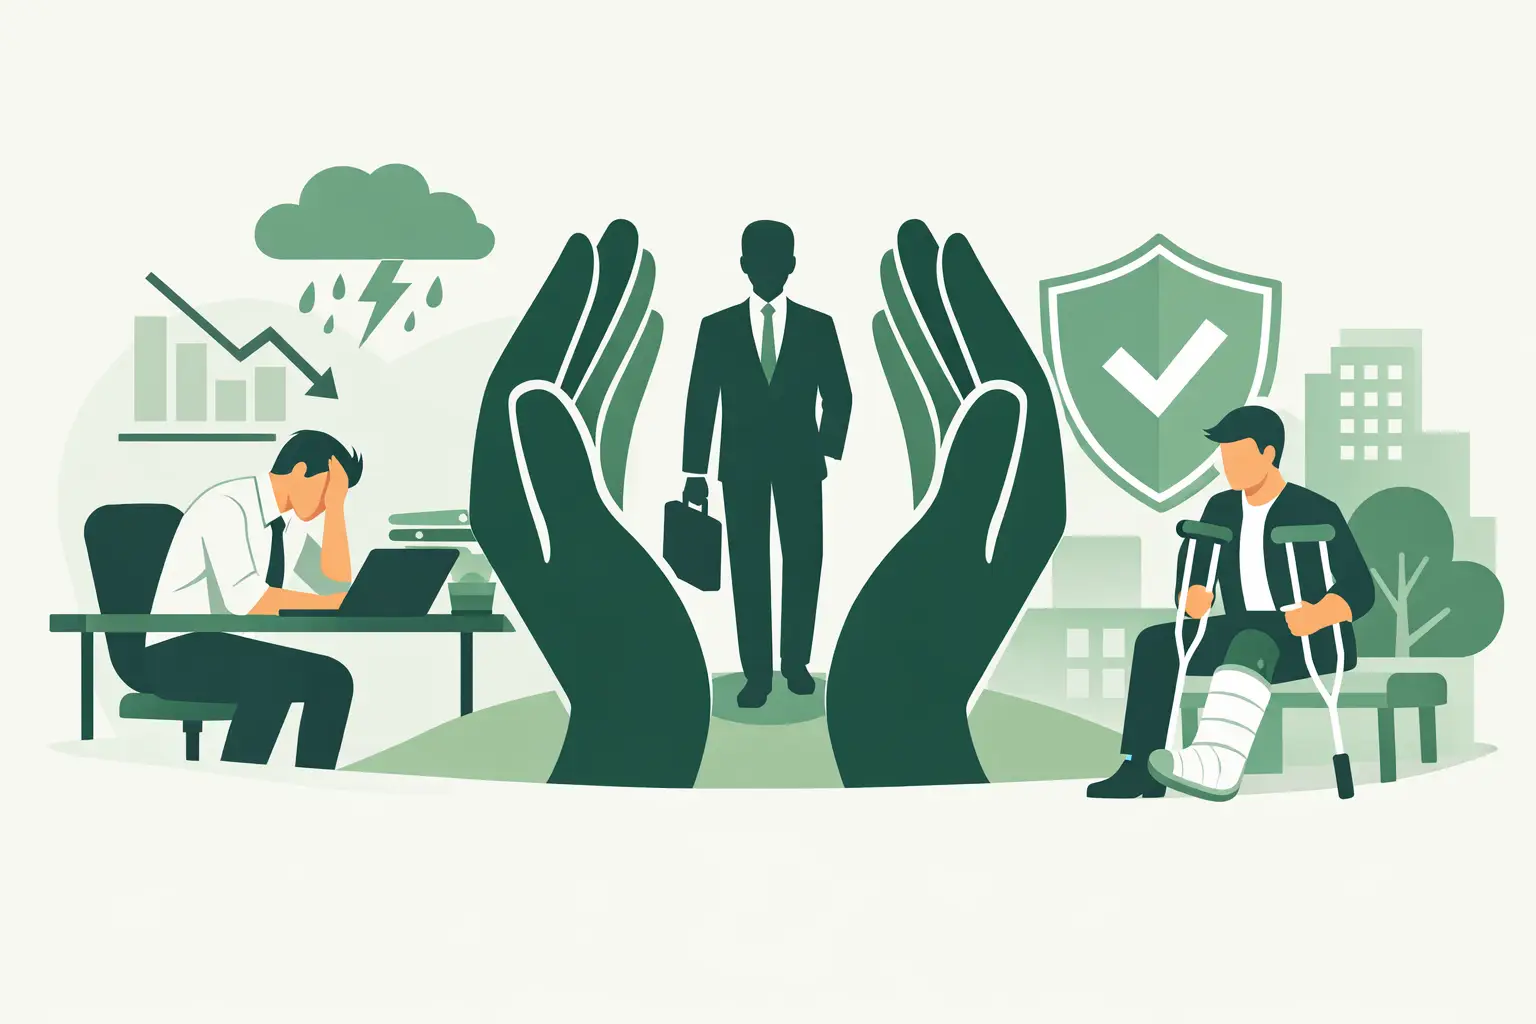
Wer angestellt ist, verlässt sich oft auf ein stabiles Einkommen, feste Abläufe und die Sicherheit des Arbeitgebers. Genau deshalb wird das Risiko häufig unterschätzt, plötzlich den eigenen Beruf nicht mehr ausüben zu können. Eine Berufsunfähigkeitsversicherung für Angestellte ist kein Randthema für später, sondern eine der zentralen Absicherungen, wenn das Einkommen Monat für Monat die laufenden Kosten, die Familie und langfristige Ziele trägt.
Viele denken zuerst an schwere körperliche Berufe, wenn es um Berufsunfähigkeit geht. In der Praxis trifft es aber ebenso Menschen im Büro, in der Verwaltung, im Vertrieb, in der IT oder im Gesundheitswesen. Psychische Erkrankungen, Rückenleiden, chronische Beschwerden oder Folgen eines Unfalls können dazu führen, dass der bisherige Beruf dauerhaft nicht mehr möglich ist. Der entscheidende Punkt ist dabei nicht, ob man theoretisch irgendeine andere Tätigkeit erledigen könnte, sondern ob der zuletzt ausgeübte Beruf noch machbar ist.
Warum die Berufsunfähigkeitsversicherung für Angestellte so relevant ist
Angestellte sind in Deutschland zwar sozial abgesichert, aber diese Absicherung wird oft überschätzt. Die gesetzliche Erwerbsminderungsrente springt nur unter bestimmten Voraussetzungen ein und orientiert sich nicht daran, ob der bisherige Beruf wegfällt. Es geht dort vielmehr darum, ob überhaupt noch irgendeine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist.
Genau hier liegt der Unterschied, der finanziell sehr groß werden kann. Wer als Projektmanagerin, Sachbearbeiter, Pflegekraft oder Ingenieurin den eigenen Beruf nicht mehr ausüben kann, erhält nicht automatisch genug Geld, um den bisherigen Lebensstandard zu halten. Miete oder Kreditrate, Lebenshaltung, Kinderkosten und Altersvorsorge laufen jedoch weiter. Eine private Berufsunfähigkeitsversicherung schließt diese Lücke, wenn der Vertrag sauber gewählt wurde.
Besonders relevant ist das für Haushalte, die auf ein Einkommen stark angewiesen sind. Das betrifft Singles genauso wie Paare mit Immobilienfinanzierung oder Familien mit einem Hauptverdiener. Je fester die monatlichen Verpflichtungen sind, desto größer ist die Bedeutung einer verlässlichen Einkommensabsicherung.
Was eine gute BU für Angestellte leisten sollte
Nicht jede Police ist gleich gut. Der Preis allein sagt wenig aus, wenn wichtige Vertragsdetails fehlen. Entscheidend ist, dass die Versicherung zu Ihrem Beruf, Ihrem Einkommen und Ihrer Lebenssituation passt.
Eine solide Absicherung beginnt bei der Definition der Berufsunfähigkeit. Der Vertrag sollte leisten, wenn Sie Ihren zuletzt ausgeübten Beruf voraussichtlich für mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausüben können. Wichtig ist außerdem, dass auf eine abstrakte Verweisung verzichtet wird. Das bedeutet: Der Versicherer soll Sie nicht einfach auf irgendeinen anderen Beruf verweisen können, den Sie theoretisch noch ausüben könnten.
Ebenfalls wichtig ist die Nachversicherungsgarantie. Das Leben bleibt selten auf dem Stand von heute. Gehaltssprünge, Heirat, Kinder oder ein Immobilienkauf verändern den Absicherungsbedarf. Gute Tarife erlauben es, die BU-Rente später ohne erneute Gesundheitsprüfung zu erhöhen. Das ist besonders für jüngere Angestellte relevant, die heute noch nicht ihren endgültigen Einkommensstand erreicht haben.
Auch die Laufzeit verdient Aufmerksamkeit. Eine BU bis 60 oder 62 wirkt auf den ersten Blick günstiger, lässt aber eine kritische Lücke bis zum regulären Rentenalter. Wer dann mit Anfang 60 berufsunfähig wird, muss diese Jahre aus Rücklagen oder mit deutlich weniger Einkommen überbrücken. In vielen Fällen ist eine Laufzeit bis 67 die sinnvollere Lösung, auch wenn der Beitrag etwas höher liegt.
Wie hoch sollte die BU-Rente sein?
Bei der Rentenhöhe hilft kein Pauschalwert. Sie sollte so bemessen sein, dass die wesentlichen laufenden Kosten gedeckt sind. Für Angestellte heißt das meist: Wohnen, Lebenshaltung, Versicherungen, Mobilität, Kinderkosten und ein Mindestmaß an weiterer Vorsorge.
Oft ist eine Absicherung von etwa 60 bis 80 Prozent des Nettoeinkommens ein sinnvoller Korridor. Wie viel tatsächlich möglich und nötig ist, hängt vom Budget und vom Gesundheitszustand bei Antragstellung ab. Wer knapp kalkuliert, sollte nicht einfach die Rente zu niedrig ansetzen, nur um den Beitrag zu drücken. Eine zu kleine BU beruhigt auf dem Papier, hilft im Ernstfall aber nur begrenzt.
Gleichzeitig muss die Prämie dauerhaft tragbar bleiben. Der beste Vertrag nützt wenig, wenn er nach einigen Jahren gekündigt wird. Deshalb lohnt sich ein sauberer Abgleich zwischen gewünschter Leistung und realistischem Monatsbeitrag.
Gesundheitsfragen: Hier passieren die meisten Fehler
Der häufigste Grund für spätere Probleme liegt nicht im Leistungsfall, sondern schon beim Antrag. Gesundheitsfragen müssen vollständig und korrekt beantwortet werden. Dazu gehören Arztbesuche, Diagnosen, Beschwerden, Behandlungen, Psychotherapie, Medikamente oder Krankenhausaufenthalte im abgefragten Zeitraum.
Viele Angestellte antworten aus Unsicherheit zu knapp oder verlassen sich auf Erinnerungslücken. Das ist riskant. Wenn Angaben fehlen und der Versicherer das später feststellt, kann das die Leistung gefährden. Deshalb ist es sinnvoll, vor dem Antrag die eigene Gesundheitshistorie strukturiert aufzuarbeiten, etwa über Patientenunterlagen oder eine Übersicht der behandelnden Ärzte.
Gerade bei psychischen Beschwerden, Rückenproblemen oder länger andauernden Krankschreibungen sollte nichts geschönt werden. Das bedeutet nicht automatisch eine Ablehnung. Aber nur auf einer sauberen Datengrundlage lässt sich überhaupt prüfen, welcher Versicherer zu welchen Bedingungen anfragt werden kann. Eine anonyme Risikovoranfrage kann dabei sinnvoll sein, weil sie Ablehnungen nicht direkt als formalen Antrag sichtbar macht.
Wann Angestellte eine BU abschließen sollten
Der beste Zeitpunkt ist meist früher, als viele denken. Jüngere Menschen profitieren oft von besseren Gesundheitsverhältnissen und niedrigeren Beiträgen. Wer wartet, bis erste Beschwerden dokumentiert sind oder eine Belastung im Beruf bereits spürbar wird, verschlechtert häufig seine Ausgangslage.
Das gilt besonders für Berufseinsteiger und junge Fachkräfte. Auch wenn das Einkommen zu Beginn noch nicht am Maximum liegt, lässt sich die Absicherung über Nachversicherungsoptionen später erweitern. Wer früh startet, kauft sich nicht nur einen Beitrag, sondern auch Handlungsspielraum.
Andersherum heißt das aber nicht, dass ein Abschluss mit Mitte 40 zu spät wäre. Gerade in dieser Lebensphase sind finanzielle Verpflichtungen oft hoch. Dann ist eine Prüfung erst recht sinnvoll. Es kann allerdings sein, dass Gesundheitsfragen und Beitragshöhe stärker ins Gewicht fallen.
Berufsunfähigkeitsversicherung für Angestellte: Worauf es bei der Auswahl ankommt
Eine gute Auswahl entsteht nicht durch den Vergleich von drei Monatsbeiträgen. Wichtiger sind Berufsgruppe, Gesundheitsbild, Vertragsbedingungen und die Frage, wie stabil der Tarif langfristig zu Ihrer Situation passt.
Für Büroangestellte, technische Fachkräfte oder kaufmännische Berufe sind die Beiträge häufig günstiger als in körperlich belastenden Tätigkeiten. Das ist logisch, aber nicht der ganze Maßstab. Auch innerhalb ähnlicher Berufe unterscheiden Versicherer sich bei der Risikoeinschätzung teils deutlich. Dazu kommen Klauseln wie garantierte Rentensteigerung im Leistungsfall, Möglichkeiten zur Dynamik und die Qualität der Formulierungen rund um Prognosezeitraum, Teilzeit oder Umorganisation bei bestimmten beruflichen Konstellationen.
Wer verheiratet ist, Kinder hat oder eine Immobilie finanziert, sollte den Vertrag nicht isoliert betrachten. Die BU ist Teil der gesamten Finanzstruktur. Es geht also nicht nur um die Frage, ob eine Police vorhanden ist, sondern ob sie im Ernstfall wirklich die Lücke zu den laufenden Verpflichtungen schließt.
Häufige Denkfehler bei Angestellten
Ein klassischer Irrtum lautet: Ich arbeite im Büro, also ist mein Risiko gering. Tatsächlich spielen psychische Erkrankungen seit Jahren eine große Rolle bei Berufsunfähigkeit. Hohe Belastung, dauerhafter Stress, Erschöpfung oder depressive Episoden betreffen Angestellte in vielen Branchen.
Der zweite Denkfehler: Mein Arbeitgeber oder der Staat wird das schon auffangen. Lohnfortzahlung gilt nur begrenzt, danach kommt Krankengeld - und das ebenfalls nicht unbegrenzt. Die gesetzliche Erwerbsminderungsrente ist an strenge Voraussetzungen gebunden und reicht oft nicht aus.
Der dritte Fehler: Ich kümmere mich darum, wenn ich mehr verdiene. Das klingt vernünftig, ist in der Praxis aber oft teuer. Mit zunehmendem Alter steigen Beiträge, und neue Vorerkrankungen können Bedingungen verschlechtern oder einen Abschluss erschweren.
Was tun, wenn eine BU schwierig oder teuer wird?
Nicht jede Person bekommt ohne Weiteres einen Top-Tarif. Vorerkrankungen, risikoreiche Hobbys oder ein belastender Berufsalltag können zu Zuschlägen, Ausschlüssen oder Ablehnungen führen. Das ist unangenehm, aber nicht automatisch das Ende.
Dann lohnt ein strukturierter Blick auf Alternativen und Prioritäten. Manchmal hilft ein anderer Versicherer mit passenderer Risikoprüfung. In anderen Fällen ist eine reduzierte Rentenhöhe als Einstieg sinnvoller als gar keine Absicherung. Und wenn eine klassische BU aktuell nicht realistisch ist, sollte zumindest geprüft werden, welche anderen Formen der Einkommensabsicherung als Übergang in Frage kommen.
Entscheidend ist, nicht aus Frust die falsche Police zu unterschreiben. Ein scheinbar günstiger Vertrag mit schwachen Bedingungen oder unklaren Gesundheitsangaben kann später mehr schaden als helfen.
Wer seine Finanzen insgesamt sortiert, erkennt meist schnell, wie zentral das eigene Einkommen für fast alle weiteren Ziele ist. Genau deshalb verdient die Berufsunfähigkeitsversicherung für Angestellte einen festen Platz in der Finanzplanung - nicht als Pflichtprodukt, sondern als bewusste Entscheidung für Stabilität, wenn das Leben einmal nicht nach Plan läuft.
EINBLICK VOM TEAM
Versicherungen müssen im Schadenfall zahlen, nicht im Verkaufsfall überzeugen. Wir prüfen jeden Vertrag auf das, was wirklich zählt: die Leistung bei Ernstfall.
Fragen zu diesem Beitrag?
Buchen Sie ein unverbindliches Erstgespräch — wir hören zu und geben klare Antworten.
ERSTGESPRÄCH BUCHEN →