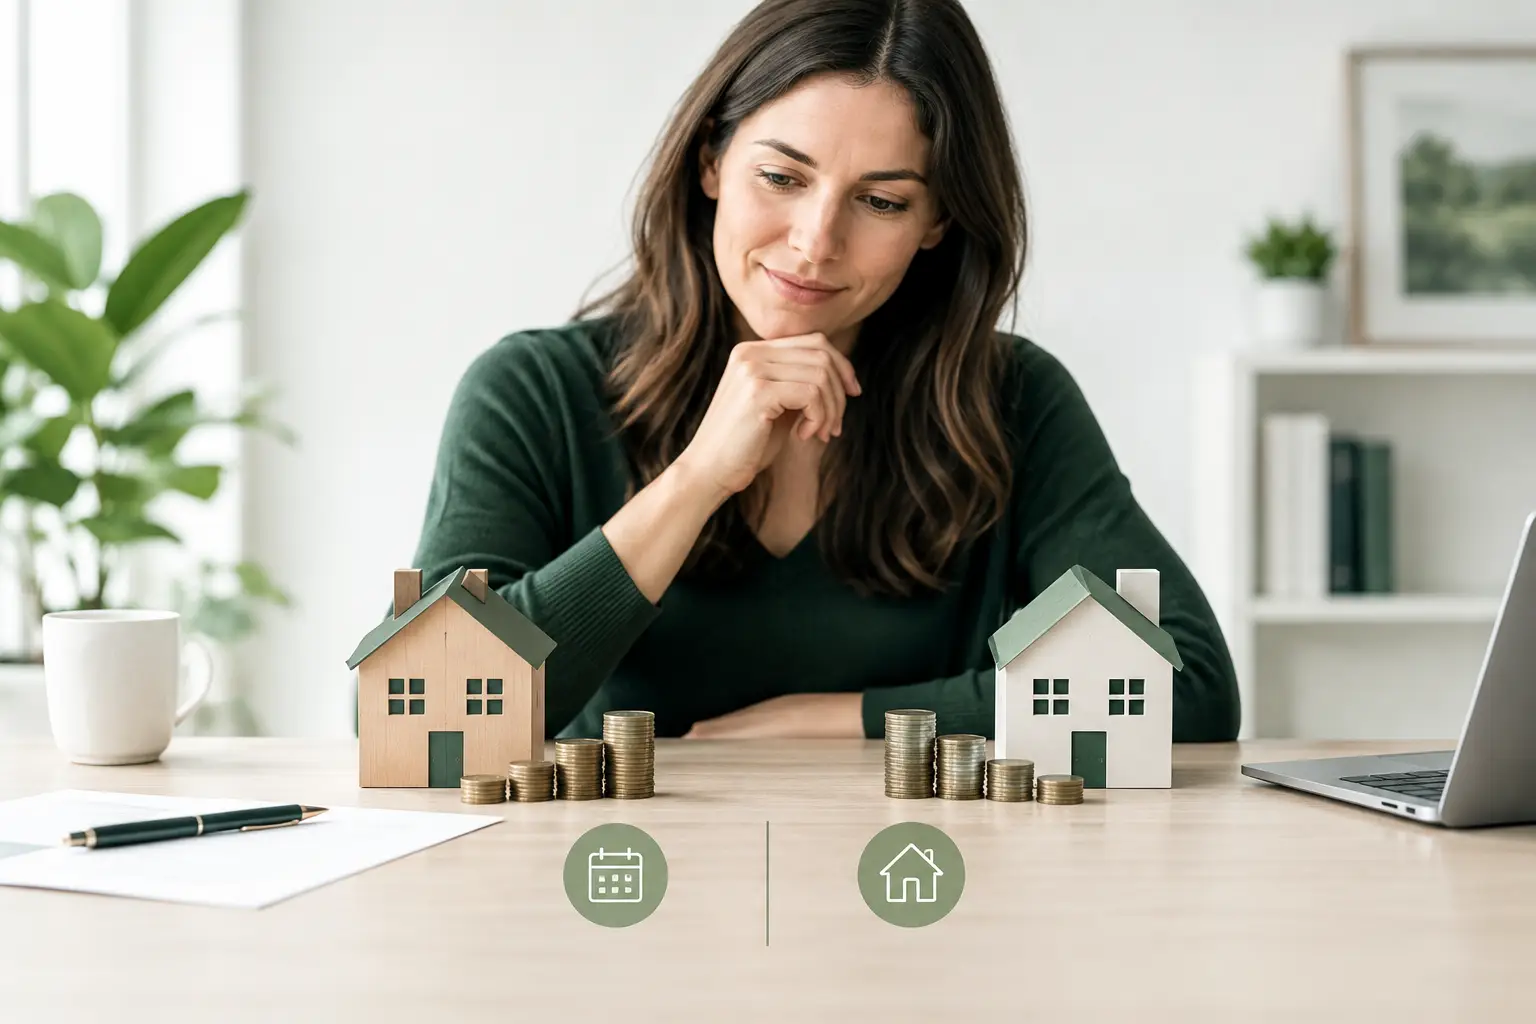
Die monatliche Rate ist bei einer Baufinanzierung nur ein Teil der Entscheidung. Wer Annuitätendarlehen oder Volltilgerdarlehen vergleichen möchte, sollte vor allem auf die Restschuld am Ende der Zinsbindung schauen. Genau dort entscheidet sich, ob eine Finanzierung später viel Flexibilität bietet - oder ein erhebliches Zinsrisiko mitbringt.
Ein Volltilgerdarlehen kann planbarer und häufig günstiger sein. Ein Annuitätendarlehen lässt dagegen mehr Spielraum für andere Lebensziele und unvorhersehbare Ausgaben. Welche Variante besser passt, hängt nicht allein vom aktuellen Einkommen ab, sondern von der gesamten Finanzstruktur des Haushalts.
Der entscheidende Unterschied: Restschuld oder vollständige Tilgung
Ein Annuitätendarlehen ist die klassische Form der Immobilienfinanzierung. Sie zahlen über die vereinbarte Zinsbindung eine gleichbleibende monatliche Rate, die sogenannte Annuität. Diese Rate setzt sich aus Zinsen und Tilgung zusammen. Mit jeder Zahlung sinkt die Restschuld, dadurch fällt der Zinsanteil kleiner aus und der Tilgungsanteil steigt.
Am Ende der Zinsbindung ist das Darlehen jedoch meist noch nicht vollständig zurückgezahlt. Für die verbleibende Restschuld brauchen Sie eine Anschlussfinanzierung - zu den dann geltenden Marktzinsen. Je niedriger die anfängliche Tilgung und je kürzer die Zinsbindung, desto größer ist dieses Risiko.
Beim Volltilgerdarlehen wird dagegen von Beginn an vereinbart, dass der Kredit innerhalb der Zinsbindung komplett zurückgeführt wird. Zum Ende der Laufzeit bleibt keine Restschuld übrig. Die monatliche Rate ist dafür in der Regel deutlich höher, weil die Tilgung von Anfang an entsprechend angesetzt wird.
Die Grundfrage lautet also nicht: Welche Rate fühlt sich heute angenehmer an? Sie lautet: Wie viel Planungssicherheit brauche ich, und wie viel finanziellen Spielraum möchte ich während der nächsten Jahre behalten?
Annuitätendarlehen oder Volltilgerdarlehen vergleichen: Die wichtigsten Kriterien
Ein sauberer Vergleich beginnt mit der monatlichen Belastung. Bei identischer Darlehenssumme ist die Rate eines Volltilgerdarlehens meist höher. Das kann für Haushalte mit sicherem, dauerhaftem Einkommen gut tragbar sein. Für junge Familien, Selbstständige oder Menschen mit absehbaren Veränderungen im Berufsleben kann die höhere feste Verpflichtung jedoch Druck erzeugen.
Mindestens genauso relevant ist der Sollzins. Banken honorieren die hohe Planungssicherheit eines Volltilgerdarlehens teilweise mit einem Zinsvorteil. Der Grund: Die vollständige Rückzahlung innerhalb der Sollzinsbindung senkt das Risiko der Bank. Ob der Zinsvorteil die höhere Rate wirtschaftlich aufwiegt, muss immer anhand konkreter Angebote gerechnet werden.
Beim Annuitätendarlehen trägt der Darlehensnehmer stärker das Risiko steigender Zinsen nach Ablauf der Bindung. Liegt nach 10 oder 15 Jahren noch eine hohe Restschuld vor, können bereits wenige Prozentpunkte mehr Zins die Anschlussrate spürbar erhöhen. Eine längere Sollzinsbindung reduziert dieses Risiko, kostet aber häufig einen höheren Zinssatz.
Auch Sondertilgungen gehören in den Vergleich. Viele Annuitätendarlehen erlauben jährliche Sondertilgungen, etwa fünf oder zehn Prozent der ursprünglichen Darlehenssumme. Das ist wertvoll, wenn Sie variable Einnahmen erhalten, Boni erwarten oder später eine Erbschaft einsetzen möchten. Beim Volltilgerdarlehen sind Sondertilgungsrechte nicht immer notwendig, können aber für den Fall sinnvoll sein, dass Sie früher schuldenfrei sein wollen.
Ein Beispiel mit unterschiedlicher Wirkung
Angenommen, Sie finanzieren 300.000 Euro. Bei einem Annuitätendarlehen mit einer Zinsbindung von 15 Jahren und einer anfänglichen Tilgung von zwei Prozent bleibt nach Ablauf der Bindung in vielen Konstellationen noch eine relevante Restschuld. Die genaue Höhe hängt vom Zinssatz ab, kann aber leicht deutlich über 150.000 Euro liegen.
Wird dieselbe Summe als Volltilgerdarlehen mit 15 Jahren Laufzeit vereinbart, muss die monatliche Rate wesentlich höher ausfallen. Dafür kennen Sie vom ersten Tag an den Zeitpunkt Ihrer Schuldenfreiheit. Sie müssen weder auf die künftige Zinsentwicklung hoffen noch eine Anschlussfinanzierung organisieren.
Das Beispiel zeigt: Ein niedrigerer Monatsbetrag ist nicht automatisch günstiger. Er verschiebt einen Teil der Finanzierung in die Zukunft. Eine höhere Rate ist nicht automatisch besser. Sie kann verhindern, dass Rücklagen aufgebaut, Altersvorsorge bespart oder notwendige Modernisierungen finanziert werden.
Wann ein Volltilgerdarlehen gut passen kann
Ein Volltilgerdarlehen ist besonders interessant, wenn Ihr Einkommen stabil und Ihre finanzielle Belastbarkeit klar kalkulierbar ist. Das kann etwa bei Beamten, Angestellten mit sicherer beruflicher Perspektive oder Haushalten mit verlässlichem gemeinsamen Einkommen der Fall sein. Wer vor dem Renteneintritt schuldenfrei sein möchte, erhält damit einen klaren Fahrplan.
Auch bei einer überschaubaren Darlehenssumme kann die Variante sinnvoll sein. Wenn nach dem Kauf ausreichend Liquidität und ein Notgroschen verbleiben, lässt sich die höhere Rate eher dauerhaft tragen. Wichtig ist, die Rate nicht zu knapp zu wählen. Immobilien bringen regelmäßig Kosten mit sich - von Instandhaltung über Versicherungen bis zu unerwarteten Reparaturen.
Der psychologische Aspekt ist ebenfalls legitim: Manche Menschen schlafen besser, wenn der Schuldenabbau verbindlich feststeht. Diese Sicherheit kann ein echter Mehrwert sein. Sie sollte aber nicht dazu führen, dass jede freie Liquidität in die Rate fließt und der Haushalt bei einer ungeplanten Ausgabe keine Reserve mehr hat.
Wann ein Annuitätendarlehen mehr Flexibilität schafft
Das Annuitätendarlehen passt häufig besser, wenn sich Ihre Lebenssituation noch entwickeln kann. Vielleicht planen Sie Elternzeit, möchten Arbeitszeit reduzieren, bauen nebenberuflich ein Unternehmen auf oder rechnen in den kommenden Jahren mit Modernisierungskosten. Eine moderatere Pflichttilgung kann dann sinnvoll sein, sofern Sie das Zinsrisiko bewusst absichern.
Entscheidend ist die Tilgungshöhe. Eine sehr niedrige anfängliche Tilgung sorgt zwar für eine kleine Rate, lässt die Restschuld aber lange hoch. In der Praxis ist eine Tilgung von mindestens zwei Prozent oft nur ein Ausgangspunkt. Je nach Budget, Zinsniveau und geplantem Ruhestand kann eine höhere Tilgung die deutlich bessere Entscheidung sein.
Achten Sie außerdem auf einen Tilgungssatzwechsel. Diese Option erlaubt es, die Tilgung während der Zinsbindung innerhalb eines vereinbarten Rahmens anzupassen. Sie kann helfen, wenn sich Einkommen oder familiäre Ausgaben verändern. Kombiniert mit Sondertilgungsrechten entsteht ein Finanzierungskonzept, das planbar bleibt und dennoch auf das Leben reagieren kann.
Nicht nur die Finanzierung rechnen, sondern den Haushalt
Die passende Darlehensform ergibt sich nicht aus einem einzelnen Zinssatz. Sie entsteht aus einem vollständigen Haushaltsbild. Dazu gehören Eigenkapital, Kaufnebenkosten, laufende Wohnkosten, bestehende Kredite, Rücklagen, Versicherungen, Altersvorsorge und mögliche Veränderungen des Einkommens.
Eine solide Orientierung: Nach Kaufnebenkosten und möglicher Einrichtung sollte weiterhin ein ausreichender Liquiditätspuffer vorhanden sein. Wer für die hohe Volltilgerrate sämtliche Reserven aufbraucht, bezahlt die Sicherheit der Schuldenfreiheit möglicherweise mit fehlender Alltagssicherheit. Umgekehrt sollte ein Annuitätendarlehen nicht als Ausrede dienen, dauerhaft zu wenig zu tilgen.
Prüfen Sie auch, ob die Finanzierung bis zum gewünschten Zeitpunkt realistisch abgeschlossen sein soll. Wer mit 45 Jahren kauft und bis zum Ruhestand keine Kreditrate mehr tragen möchte, braucht einen anderen Tilgungsplan als jemand, der mit 30 Jahren finanziert und langfristig hohe Einkommenssteigerungen erwartet.
So treffen Sie eine fundierte Entscheidung
Lassen Sie sich für dieselbe Darlehenssumme mindestens zwei Varianten berechnen: ein Annuitätendarlehen mit sinnvoller Tilgung und ein Volltilgerdarlehen mit passender Laufzeit. Vergleichen Sie nicht nur Rate und Sollzins, sondern auch Gesamtzahlungen, Restschuld, Sondertilgungsoptionen, Tilgungssatzwechsel und die Belastung in einem realistischen Haushaltsszenario.
Ein guter Stresstest ist die Frage: Was passiert, wenn das Haushaltseinkommen für ein Jahr sinkt oder eine größere Reparatur anfällt? Wenn die Volltilgerrate dann nur mit dem Auflösen aller Rücklagen tragbar wäre, ist mehr Flexibilität möglicherweise wertvoller als der Zinsvorteil. Wenn die Annuitätenfinanzierung dagegen eine Restschuld erzeugt, die im Ruhestand schwer beherrschbar wäre, sollte die Tilgung steigen oder die Laufzeit anders geplant werden.
Eine unabhängige Zweitmeinung kann helfen, Angebote und Annahmen zu sortieren. Bei Finanzcleaner steht dabei nicht nur der Kreditvertrag im Blick, sondern die Frage, ob die Finanzierung zu Ihrem Alltag, Ihren Reserven und Ihren langfristigen Zielen passt.
Die beste Darlehensform ist die, die auch dann noch funktioniert, wenn das Leben nicht exakt nach Plan verläuft. Planen Sie Ihre Rate deshalb nicht an der maximal möglichen Belastung, sondern an einer Finanzstruktur, die Sicherheit und Handlungsspielraum miteinander verbindet.
EINBLICK VOM TEAM
Jede Baufinanzierung beginnt mit einer ehrlichen Haushaltsrechnung. Wer seine Zahlen kennt, finanziert mit Strategie statt mit Bauchgefühl.
Fragen zu diesem Beitrag?
Buchen Sie ein unverbindliches Erstgespräch — wir hören zu und geben klare Antworten.
ERSTGESPRÄCH BUCHEN →