Vorfälligkeitsentschädigung beim Immobilienverkauf — was Sie vor dem Notartermin kennen müssen
Wer während der Zinsbindung verkauft, bekommt oft eine Ablösesumme mit fünfstelligem Posten. Wie die Vorfälligkeitsentschädigung entsteht, wie Banken rechnen und was Sie bei der Verkaufsplanung berücksichtigen müssen.
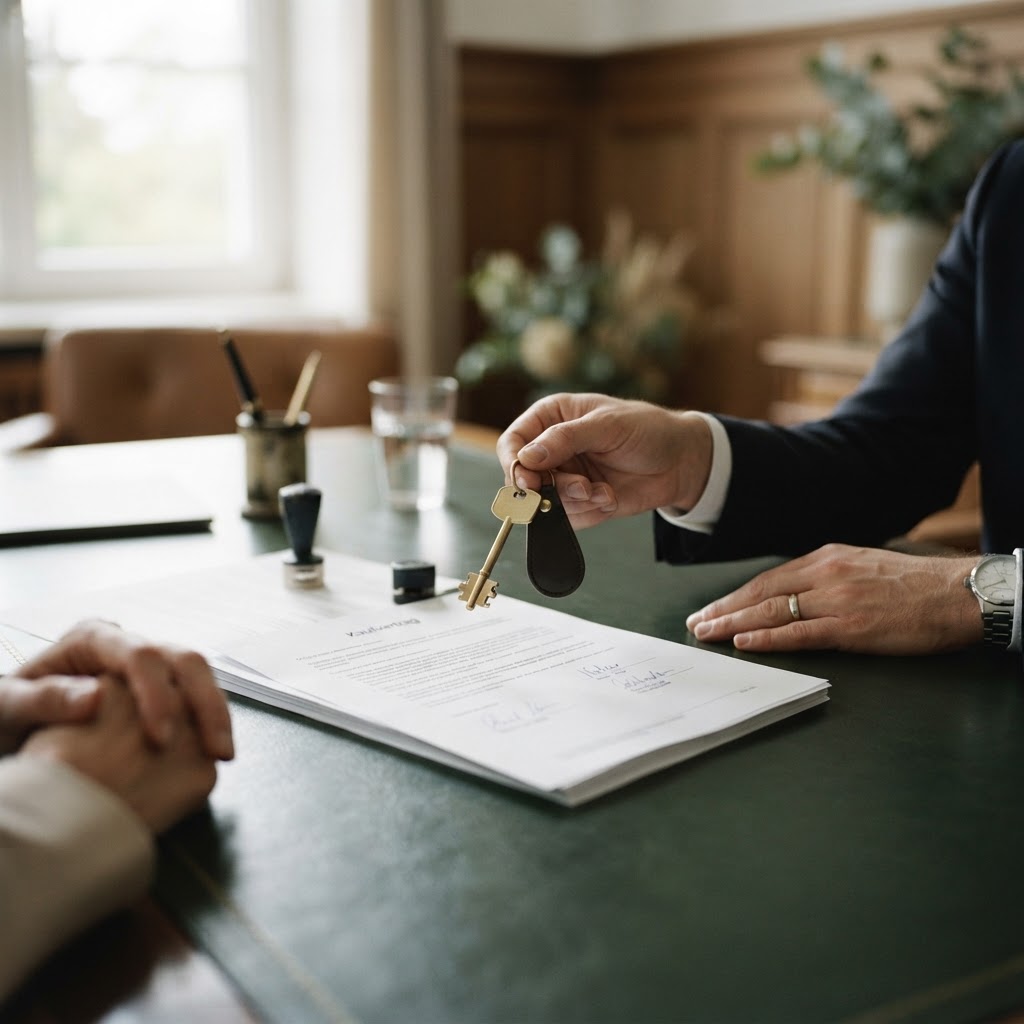
Der Moment, in dem die Ablösesumme kommt
Der Kaufpreis steht, die Restschuld ist bekannt, der Notartermin rückt näher. Eigentlich sieht alles sortiert aus. Dann kommt die Ablösesumme vom Darlehensgeber — und darin steckt ein Posten, der die Planung noch einmal auf links drehen kann: die Vorfälligkeitsentschädigung.
Für viele Eigentümerinnen und Eigentümer ist das ein Moment zum Schlucken. Mehrere tausend Euro zusätzlich? Die Forderung kann berechtigt sein — aber eine berechtigte Forderung ist noch keine richtige Zahl. Genau dort lohnt sich der Blick in die Unterlagen. Und der sollte vor dem Notartermin passieren, nicht danach.
Die Vorfälligkeitsentschädigung ist kein Strafgeld, sondern ein Schadensausgleich. Aber wer sie erst vom Notar mitbekommt, hat alle Verhandlungspositionen verloren. Wer sie kennt, kann den Verkaufstermin, die Sondertilgung und sogar den Kaufpreis noch steuern.
Was ist die Vorfälligkeitsentschädigung?
Ein Darlehen mit fester Zinsbindung ist ein Vertrag: Die Bank bekommt über Jahre hinweg einen vereinbarten Zins, Sie bekommen Planungssicherheit. Enden die Zinszahlungen früher als geplant — weil Sie die Restschuld vorzeitig tilgen — entgehen der Bank die vereinbarten Zinsen für die restliche Laufzeit. Diesen Zinsschaden darf die Bank berechnen. Das ist die Vorfälligkeitsentschädigung, umgangssprachlich auch Vorfälligkeitszinsen genannt.
Das klingt einseitig, ist es aber nicht. Denn gleichzeitig mit dem Zinsschaden entfallen für die Bank auch Kosten: Das Ausfallrisiko für die restliche Laufzeit entfällt, ebenso wie ein Teil der Verwaltungskosten. Diese ersparten Kosten muss die Bank von der geforderten Summe abziehen. Was übrig bleibt, ist der tatsächliche Schaden — und der ist oft kleiner als der erste Blick auf die Ablösesumme vermuten lässt.
Wie die Entschädigung entsteht — und was sie treibt
Vier Größen bestimmen die Höhe: die Restschuld, die restliche Zinsbindung, der vereinbarte Sollzins und das aktuelle Zinsniveau. Die Logik dahinter: Je höher die Restschuld und je länger der Vertrag noch gelaufen wäre, desto mehr Zinsen entgehen der Bank. Je niedriger die Zinsen heute sind, unter denen die Bank das zurückgezahlte Geld wieder anlegen kann, desto größer die Lücke zwischen vereinbartem und erreichtem Zins — desto höher also die Entschädigung.
Wer 2021 bei rund 1 % finanzieren konnte und heute verkauft, spürt das besonders: Die Bank müsste das Geld aktuell zu deutlich höheren oder niedrigeren Marktzinsen neu anlegen, je nach Verlauf. Genau diese Lücke wird berechnet. Deshalb schwankt die Vorfälligkeit nicht nur mit dem individuellen Vertrag, sondern mit dem Zinszyklus am Kündigungstermin.
Hausverkauf
Der Klassiker. Die Bank muss die Kündigung in der Regel akzeptieren, darf aber Vorfälligkeit berechnen.
Umschuldung
Reiner Wechsel zu günstigeren Zinsen? Muss die Bank innerhalb der Zinsbindung nicht einwilligen.
Zwei Methoden, ein Ergebnis
Für die Berechnung stehen der Bank zwei Wege offen. Am häufigsten wählt sie die Aktiv-Passiv-Methode: Die Bank stellt sich so, als müsste sie den zurückgezahlten Betrag sicher am Kapitalmarkt wieder anlegen — typischerweise in Hypothekenpfandbriefe mit gleicher Restlaufzeit. Die Differenz zwischen der vereinbarten Darlehensrendite und der niedrigeren Pfandbriefrendite, abgezinst auf den Kündigungstermin und abzüglich ersparter Kosten, ergibt die Entschädigung.
Die Aktiv-Aktiv-Methode rechnet stattdessen mit der Neuvergabe des Darlehens an einen anderen Kreditnehmer. Sind die Bauzinsen seit Vertragsschluss gesunken, entsteht der Bank ein Verlust, den Sie ausgleichen. In der Praxis hängt es stark von den angesetzten Konditionen ab, welche Methode welche Summe liefert.
Für Sie zählt nicht der Methodenname
Ablösesumme prüfen lassen — vor dem Notartermin
Wir prüfen den Berechnungsnachweis Ihrer Bank und zeigen, ob die Vorfälligkeitsentschädigung nachvollziehbar ist. Unverbindlich und kostenlos im Erstgespräch.
Warum Sie das bei der Verkaufsplanung berücksichtigen müssen
Beim Verkauf mindert die Vorfälligkeitsentschädigung den Erlös. Punkt. Wer den Verkaufserlös für die nächste Immobilie braucht, sollte diese Summe früh kennen — nicht erst, wenn die neue Finanzierung schon auf Kante genäht ist. Eine zu spät entdeckte fünfstellige Summe kann die Anschluss- finanzierung kippen oder den Eigenkapitalanteil schrumpfen lassen.
Drei Schritte helfen: Erstens die Ablösesumme anfordern — nicht schätzen, sondern von der Bank berechnen lassen. Zweitens die Zahlen plausibilisieren, etwa mit dem Vorfälligkeitsrechner. Drittens den Verkaufszeitpunkt prüfen: Liegt die Vollauszahlung schon fast zehn Jahre zurück, kann sich das Warten auf den Sonderkündigungstermin lohnen.
Verkauf ist nicht Umschuldung
Bei einer Umschuldung entscheidet die neue, niedrigere Rate über den Vorteil — abzüglich Entschädigung und Nebenkosten. Beim Verkauf mindert die Entschädigung schlicht den Erlös. Zwei verschiedene Rechnungen, eine gemeinsame Unbekannte: die Vorfälligkeit.
Der Verkaufserlös ist nur die halbe Wahrheit. Erst wenn Vorfälligkeitsentschädigung, Vorfälligkeitszinsen und Nebenkosten abgezogen sind, wissen Sie, was Ihnen wirklich bleibt. Diese Zahl — und nicht den Kaufpreis — sollten Sie für die nächste Finanzierung einplanen.
Das Sonderkündigungsrecht nach § 489 BGB
Das wichtigste Instrument gegen die Vorfälligkeit ist kein Verhandeln, sondern das Gesetz. Nach § 489 BGB können Sie zehn Jahre nach vollständiger Auszahlung des Darlehens jederzeit mit sechsmonatiger Frist kündigen — kostenfrei, ohne Vorfälligkeitsentschädigung.
Zählt nicht der Notartermin, nicht die Vertragsunterschrift, sondern der Tag, an dem das Darlehen vollständig ausgezahlt war. Bei einem Kauf finden Sie das Datum meist schnell. Bei einem Neubau wird in Etappen ausgezahlt — Grundstück, Rohbau, Innenausbau. Hier ist entscheidend, wann die letzte Rate floß. Gerade bei langen Zinsbindungen über 15 oder 20 Jahre ist das kein Nebenschauplatz, sondern potenziell der gesamte Vorfälligkeitsbetrag.
Tipp: Datum suchen, Frist prüfen
Sondertilgungsrechte sind mehr als Kleingedrucktes
Viele Darlehensverträge enthalten jährliche Sondertilgungsrechte. Beim Abschluss klingen sie wie ein netter Zusatz. Bei einer Vorfälligkeitsentschädigung werden sie plötzlich konkret: Auch ungenutzte Sondertilgungsrechte können die Restschuld in der Berechnung senken und damit den möglichen Zinsschaden. Wurde ein jährliches Sondertilgungsrecht vereinbart, sollte es im Berechnungsnachweis auftauchen. Fehlt es, stimmt die Forderung möglicherweise nicht.
Der Vorfälligkeitsjoker: Pflichtangaben prüfen
Neben der Rechenhöhe lohnt sich ein Blick in den Darlehensvertrag selbst. § 502 BGBregelt die Pflichtangaben bei Vorfälligkeitsentschädigungen. Fehlen oder fehlerhaft sind Angaben zur Laufzeit, zum Kündigungsrecht oder zur Berechnung der Vorfälligkeitsentschädigung, kann das den Anspruch beeinflussen. Das ist rechtlich anspruchsvoll — aber bei hohen Beträgen sollte dieser Punkt nicht einfach durchrutschen.
Eine ähnliche Rolle kann die Widerrufsbelehrung spielen. Ist sie fehlerhaft, kann das rechtliche Auswirkungen auf den gesamten Vertrag haben. Das ist kein Automatismus — aber ein Prüfpunkt, der bei fünstelligen Beträgen gehört.
KfW-Darlehen gesondert prüfen
Enthält Ihre Finanzierung ein KfW-Darlehen, gelten je nach Programm, Laufzeit und Rückzahlungsregel eigene Bedingungen. Die Ablöse des Hauptdarlehens sagt dann noch nicht alles.
Checkliste vor dem Notartermin
Auszahlungsdatum der Vollauszahlung suchen — entscheidend für § 489 BGB.
Ablösesumme schriftlich bei der Bank anfordern, nicht schätzen.
Berechnungsnachweis verlangen: Wiederanlagezins, Methode, Abzüge.
Sondertilgungsrechte im Vertrag prüfen — auch ungenutzte.
Vorfälligkeit mit dem Rechner plausibilisieren.
KfW-Darlehen gesondert abklären.
Verkaufstermin mit Sonderkündigungsfrist abgleichen.
Pflichtangaben und Widerrufsbelehrung bei hohen Beträgen prüfen lassen.
Nächste Schritte
Eine Vorfälligkeitsentschädigung ist kein Naturereignis. Sie ist eine Rechnung — und Rechnungen kann man prüfen. Wer Sondertilgungsrechte, Auszahlungsdatum und Wiederanlagezins kennt, verhandelt von oben, nicht von unten.
Fazit: Kenntnis ersetzt Überraschung
Die Vorfälligkeitsentschädigung kann aus einem guten Verkaufspreis ein mittelmäßiges Ergebnis machen — aber nur, wenn sie erst am Notartermin auftaucht. Wer sie früh kennt, kann den Verkaufstermin steuern, Sondertilgungsrechte nutzen und den Berechnungsnachweis prüfen. Und wer weiß, ob die zehnjährige Frist des § 489 BGB schon greift, spart sich im besten Fall die gesamte Summe.
Der Rechner gibt eine Richtung, der Ratgeber das Hintergrundwissen. Für Ihre konkrete Situation — konkreter Vertrag, konkreter Verkaufstermin, konkrete Bank — lohnt sich eine persönliche Prüfung. Denn exakt ist nicht dasselbe wie nachvollziehbar.
Sprechen Sie mit uns
Vorfälligkeitsentschädigung individuell geprüft
Der Rechner gibt Orientierung. Wir prüfen den Berechnungsnachweis Ihrer Bank, Sondertilgungsrechte, das Auszahlungsdatum und Pflichtangaben — persönlich, unabhängig und vor dem Notartermin.