AFA Denkmalimmobilien — Das Steuersparmodell erklärt
AFA bei Denkmalimmobilien: Bis zu 100 % Sanierungskosten in 8–12 Jahren steuerlich absetzen (§ 7h / § 7i EStG). Wie das Steuersparmodell funktioniert, wer profitiert — und wann es ein teures Risiko ist.
Was ist eine Denkmalimmobilie?
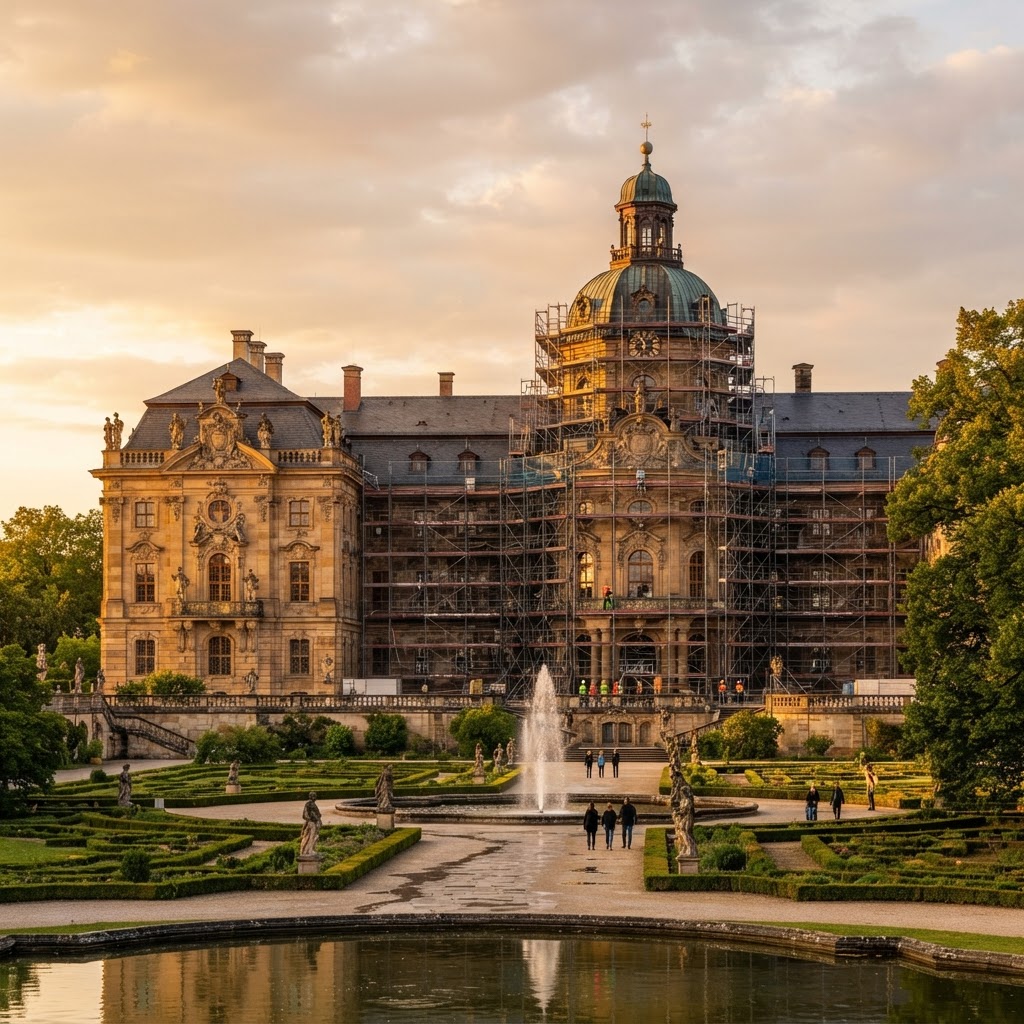
Eine Denkmalimmobilie ist ein unter Denkmalschutz stehendes Gebäude \u2014 beispielsweise ein Schloss, ein Gründerzeithaus oder eine alte Industrieanlage. Der Staat bietet erhebliche Steuervergünstigungen für die Sanierung solcher Gebäude, um den Erhalt kulturellen Bauwesens zu fördern. Das zentrale Instrument dafür ist die AfA \u2014 die Absetzung für Abnutzung.
Bei einer Denkmalimmobilie können Sie die Sanierungskosten nicht wie bei einem normalen Gebäude über 50 Jahre (2 % pro Jahr) abschreiben, sondern in 8 bis 12 Jahren. Das bedeutet einen massiven steuerlichen Vorteil in den ersten Jahren nach der Sanierung.
GESCHICHTLICHER HINTERGRUND
Vom Denkmalschutz zum Steuersparmodell
Denkmalschutz hat in Deutschland eine über 200-jährige Tradition. Karl Friedrich Schinkel präsentierte 1815 den ersten systematischen Denkmalkatalog für Preußen \u2014 der Beginn des staatlichen Kulturgutschutzes.
Die steuerliche Förderung von Denkmalimmobilien entstand in den 1980er Jahren mit der Einführung der \u00a7 7h und \u00a7 7i EStG. Diese Paragrafen erlauben die Sonderabschreibung von Sanierungskosten über 8\u201312 Jahre \u2014 im Gegensatz zur normalen AfA von 2 % über 50 Jahre.
Das Modell wurde in den 1990er und 2000er Jahren populär, als historische Industrieanlagen und Gründerzeithäuser saniert wurden. Heute kombiniert es kulturellen Erhalt mit steuerlicher Effizienz \u2014 doch die strengen Denkmalschutzauflagen machen es anspruchsvoll und erfordern erfahrene Berater.
AfA = Absetzung für Abnutzung
Die AfA (umgangssprachlich oft \u201eAFA\u201c geschrieben) ist die steuerliche Abschreibung von Gebäuden. Bei Denkmalimmobilien gelten besondere Sätze:
Normales Haus (\u00a7 7 EStG):
Abschreibung von Anschaffungs- und Herstellungskosten über 50 Jahre (2 % pro Jahr)
Denkmalimmobilie (\u00a7 7h / \u00a7 7i EStG):
Erhöhte Absetzung der Sanierungskosten über 8\u201312 Jahre (bis zu 9 % bzw. 7 % im ersten Jahr)
Rechtsgrundlagen: \u00a7 7h EStG (Sanierungsgebiete), \u00a7 7i EStG (Denkmalschutz), \u00a7 11d EStG (Baudenkmäler).
Kostenbeispiel: 500.000 \u20ac Sanierung
Normales Haus (50-Jahres-AfA):
Pro Jahr absetzbar: 500.000 \u20ac \u00f7 50 = 10.000 \u20ac
Bei 42 % Steuersatz = 4.200 \u20ac Steuervorteil / Jahr
Denkmalimmobilie (10-Jahres-AfA nach \u00a7 7h / \u00a7 7i EStG):
Pro Jahr absetzbar: 500.000 \u20ac \u00f7 10 = 50.000 \u20ac
Bei 42 % Steuersatz = 21.000 \u20ac Steuervorteil / Jahr = 210.000 \u20ac in 10 Jahren!
Voraussetzungen für die AfA
1. Denkmalbehördliche Genehmigung: Vor Beginn der Sanierungsmaßnahmen muss eine Bescheinigung der zuständigen Denkmalbehörde vorliegen.
2. Vor Beginn beantragt: Die Aufwendungen müssen vor Beginn der Maßnahme bei der Denkmalbehörde beantragt worden sein.
3. Selbstständige Arbeitsleistung: Die Sanierung muss durch Dritte (Fachbetriebe) erfolgen, nicht in Eigenleistung.
4. Überschusseinkunftsart: Die Immobilie muss zu Einkünften aus Vermietung und Verpachtung (\u00a7 21 EStG) oder als Betriebsvermögen gehören.
Für wen sich Denkmalimmobilien lohnen:
- \u2022 Gutverdiener (ab 60.000 \u20ac / Jahr Einkommen)
- \u2022 Selbstständige mit hohen Gewinnen
- \u2022 Investoren, die Steuern sparen möchten
- \u2022 Käufer mit Langfrist-Horizont (10+ Jahre)
Für wen Denkmalimmobilien ein Risiko sind:
- \u2022 Kleine Einkommen (Steuervorteil zu gering)
- \u2022 Menschen ohne Sanierungserfahrung
- \u2022 Wer schnell wieder verkaufen möchte (Kosten zu hoch)
- \u2022 Risikoscheue Investoren
Risiken verstehen
- \u2022 Sanierungskosten sind enorm (oft über Budget)
- \u2022 Denkmalschutz schränkt bauliche Änderungen ein
- \u2022 Verkauf ist schwierig (nur Investor-Käufer interessiert)
- \u2022 Laufende Kosten durch Instandhaltung hoch
- \u2022 Steuervorteil entfällt bei nicht genehmigten Maßnahmen
Denkmalimmobilien bieten Steuervorteile, die in der ersten Dekade wirken. Aber nur, wenn die Sanierung nach den Regeln der Denkmalbehörde läuft \u2014 und wenn die Immobilie langfristig gehalten wird.
Häufige Fragen zu AFA Denkmalimmobilien
Häufige Fragen
Sprechen Sie mit uns
Ist eine Denkmalimmobilie
für Sie das Richtige?
Wir prüfen Ihre finanzielle Situation und zeigen, ob sich das AFA-Steuersparmodell für Sie lohnt.