Modernisierungsdarlehen — Sanieren ohne zu schuften
Was ist ein Modernisierungsdarlehen?
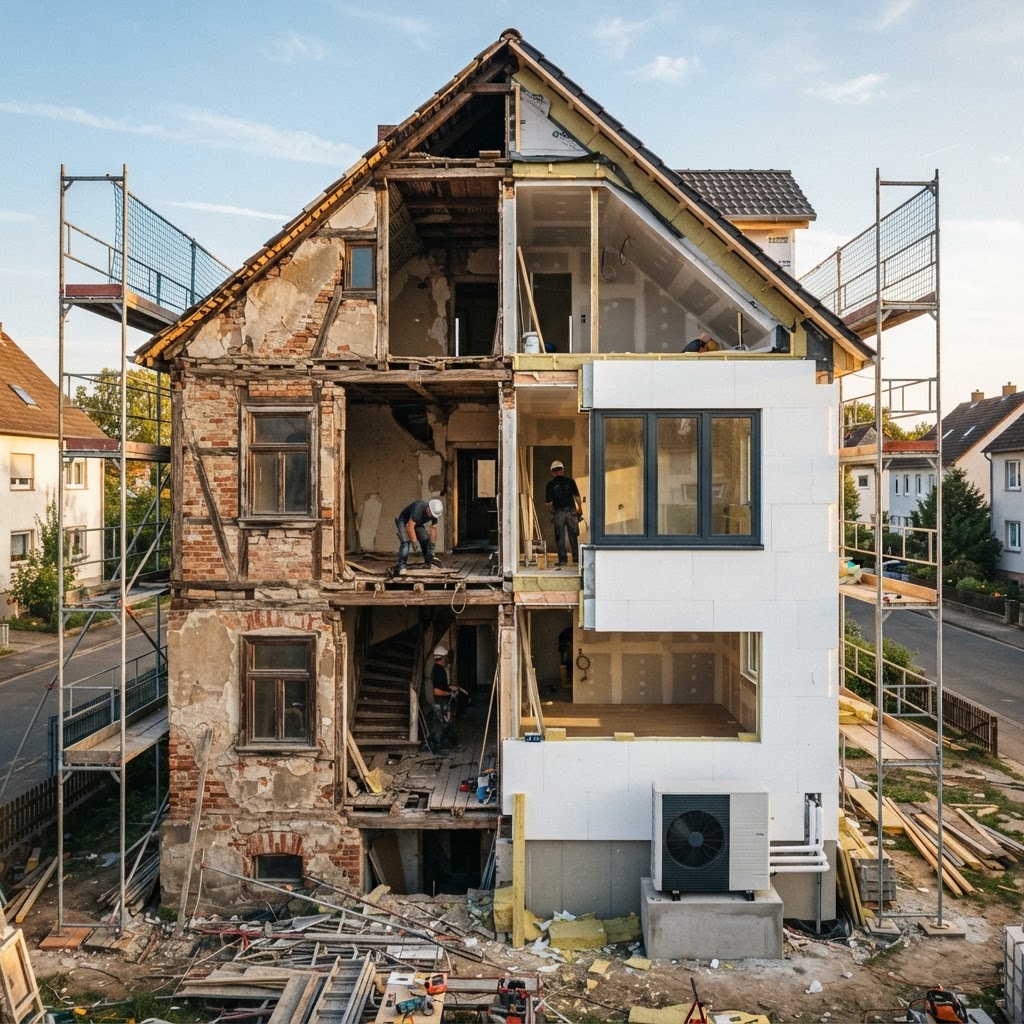
Ein Modernisierungsdarlehen ist ein spezieller Kredit für die Verbesserung einer bestehenden Immobilie. Anders als bei einer Baufinanzierung kaufen Sie nicht die Immobilie — Sie machen sie besser.
Typische Projekte:
- • Energieeffizienz: Neue Fenster, Dämmung, Heizungsanlage
- • Barrierefreiheit: Aufzug, Rampen, Bad-Modernisierung
- • Ausstattung: Neue Küche, Badezimmer, Elektrik
- • Umbau: Wohnraum optimieren, umgestalten
🏛️ GESCHICHTLICHER HINTERGRUND
Vom Wiederaufbau zum energetischen Sanierungszwang
Nach dem Zweiten Weltkrieg galt in Deutschland: Wohnungsbau zuerst.Millionen Wohnungen waren zerstört. Der Wiederaufbau der 1950er und 60er Jahre — das Wirtschaftswunder — schuf Millionen Wohnungen, die heute 60–80 Jahre alt sind. Die Gebäude dieser Ära prägen noch immer unsere Städte und sind die größten Sanierungsobjekte unserer Zeit.
Die Wärmeschutzverordnung von 1977 war der erste gesetzliche Eingriff in die Energieeffizienz — nach der Ölkrise 1973. Sie wurde 2002 durch die Energieeinsparverordnung (EnEV) abgelöst, die wiederum 2024 im Gebäudeenergiegesetz (GEG) aufging. Jede Stufe der Verschärfung erhöhte die Sanierungskosten — aber auch die Förderungen.
Heute: 70 % der deutschen Wohngebäude wurden vor der ersten Wärmeschutzverordnung gebaut. Ihre Modernisierung ist nicht nur ökologisch nötig, sondern gesetzlich vorgeschrieben (GEG 2024). Modernisierungsdarlehen sind das Werkzeug, um diese Aufgabe finanziert zu stemmen.
Wann Sie ein Modernisierungsdarlehen brauchen (und wann nicht)
✓ Modernisierungsdarlehen macht Sinn:
- • Sie wollen Energie sparen (neue Fenster reduzieren Heizkosten)
- • Handwerklich notwendig (Dach muss neu, Fassade zu alt)
- • Sie brauchen schnell Geld (schneller als Kredit)
- • Es gibt Fördermittel (KfW macht's günstiger)
✗ Das ist KEINE Modernisierung:
- • Reparaturen (Dachziegel ersetzen, Tapete neu)
- • Dekoration (Farbe, Möbel, Kunst)
- • Instandhaltung (regelmäßige Wartung)
Wie finanziere ich eine Modernisierung?
1. KfW-Darlehen (beste Option)
Die staatliche Bank KfW bietet Darlehen speziell für energieeffiziente Umbauten — oft mit Zinssubventionen oder Zuschüssen.
💰 Oft 1-2% günstiger als normale Kredite
2. Hypothekendarlehen (sicherste Option)
Wenn Sie noch Eigenkapital-Spielraum haben: neues Darlehen auf Ihr Haus. Günstige Zinsen wegen Sicherheit.
💰 3-4% (je nach Marktsituation)
3. Arbeitskredit (flexible Option)
Ein normaler Ratenkredit, schnell und unbürokratisch — aber teurer als Hypotheken.
💰 5-7% (je nach Bonität)
4. Eigenkapital (beste für kleine Projekte)
Wenn Sie 20.000€+ gespart haben: einfach zahlen und keine Zinsen.
💰 0%, aber Geld ist weg
Die KfW ist Ihr Freund
Die KfW (Kreditanstalt für Wiederaufbau) ist eine staatliche Bank, die Umbauten fördert, um CO2 zu sparen. Das bedeutet: Sie bekommen Geld, um Ihr Haus weniger Energie zu verbrauchen — und dafür günstige Konditionen.
Typische KfW-Förderungen:
- • Energie-Standards (Dämmen, Fenster): 0% Zinsen + Zuschuss
- • Barrierefrei (Aufzug, Bad): 0% Zinsen + Zuschuss
- • Erneuerbar (Solaranlage): Zuschuss ohne Kredit
Ein realistisches Beispiel
Szenario: Sie möchten Ihr 30 Jahre altes Einfamilienhaus energieeffizient sanieren. Kosten: 80.000€
Option A: Normales Baudarlehen
80.000€ @ 4,5%
= 3.600€/Jahr Zinsen
Option B: KfW-Darlehen (energieeff.)
80.000€ @ 0,56% + 25% Zuschuss
= Nur 60.000€ zu zahlen!
💰 KfW spart Ihnen: ~55.000€ über 20 Jahre
Ein Modernisierungsdarlehen ist oft günstiger als eine neue Baufinanzierung — und KfW-Förderungen senken die Kosten weiter.
Welche Förderung passt zu Ihrer Sanierung?
Wir prüfen kostenlos, welche KfW-Programme und BAFA-Zuschüsse Sie nutzen können.
Der Prozess: So gehen Sie vor
Planen Sie konkret
Was genau wollen Sie machen? Holen Sie 3 Angebote ein.
KfW-Berater konsultieren
Vor dem Umbau: Ist Ihr Projekt förderfähig? Welche Förderung passt?
KfW-Antrag stellen
BEVOR Sie die Arbeiten anfangen — das ist wichtig!
KfW-Darlehen genehmigen lassen
Dauert meist 2-4 Wochen
Aufträge vergeben & bauen
Nach Genehmigung können Sie mit dem Handwerker starten
Abrechnung & Zuschuss
Nach Fertigstellung: Nachweise einreichen, Geld überweisen
Die Checkliste vor der Sanierung
- ✓ Holen Sie 3 Handwerker-Angebote ein
- ✓ Sprechen Sie mit der KfW (vorher!)
- ✓ Prüfen Sie, ob Ihr Projekt förderfähig ist
- ✓ Beantragen Sie die KfW-Förderung VOR Baubeginn
- ✓ Vergeben Sie den Auftrag erst nach KfW-Genehmigung
- ✓ Sammeln Sie alle Rechnungen und Nachweise
- ✓ Lassen Sie die Arbeiten abnehmen (dokumentieren)
Spezialisierung · Medizin & Heilberufe
Speziell für Ärzte & Ärztinnen.
Eine Baufinanzierung für Mediziner funktioniert nach anderen Regeln. Einkommen, Bonität und Finanzierungsbedarf unterscheiden sich deutlich vom Standardfall — viele Banken bieten dafür eigene Programme mit höheren Beleihungsgrenzen und besseren Konditionen. Wir kennen diese Programme und strukturieren Ihre Finanzierung so, dass sie zu Ihrer beruflichen Realität passt.
MODERNISIERUNGSDARLEHEN DIREKT STARTEN
Photovoltaik, Sanierung, Umbau — starten Sie hier den Antrag für Ihr Modernisierungsdarlehen online.
Sprechen Sie mit uns
Unsicher, wie Sie Ihre
Sanierung finanzieren?
Wir helfen Ihnen, die beste Finanzierungskombo aus Darlehen und Förderung zu finden.