Das 3-Geldbörsen-System
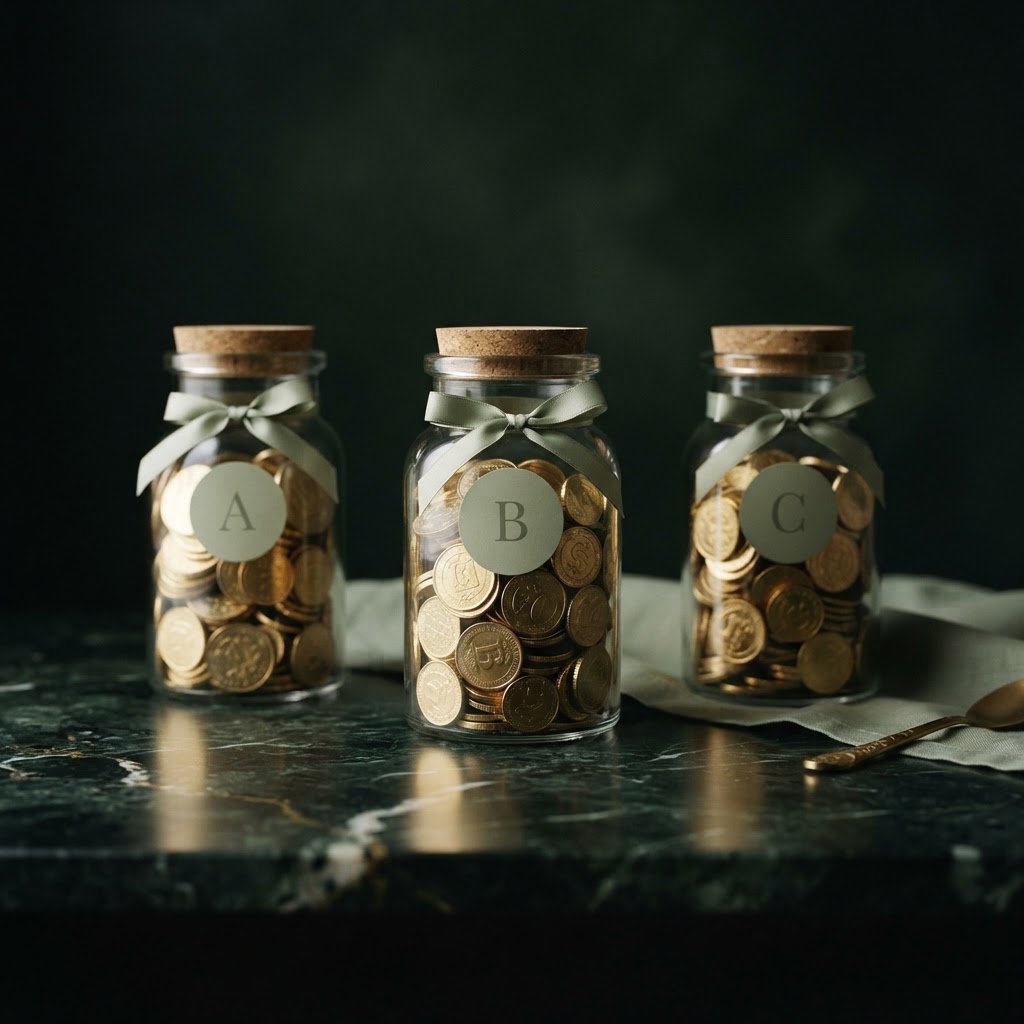
Auf einen Blick
Worum geht es — und was haben Sie am Ende davon?
Worum es geht
Drei Geldbörsen (oder Gläser, oder digitale Unterkonten) bringen Kindern Ausgaben, Sparen und Zins bei — sichtbar, begreifbar und mit eigener Entscheidung.
Was Sie haben
- Eine Methode, die ab 6 Jahren funktioniert
- Verständnis für Zinseszins — ohne Theorie
- Rechtlicher Freiraum durch § 110 BGB
- Eine digitale Variante für ältere Kinder
3
Geldbörsen — Ausgaben, Sparen, Zins
§ 110
BGB — der Taschengeldparagraph
ab 6 J.
Ideales Einstiegsalter
10 %
Empfohlene Zinsrate pro Monat
Kinder verstehen Geld nicht durch Erklärungen — sie verstehen es durch Erfahrung. Das 3-Geldbörsen-System macht Geld sichtbar: drei Bereiche, klare Regeln, vollständige Autonomie des Kindes innerhalb der Regeln. Ein kleiner Zinsmechanismus belohnt Sparen — die erste Begegnung mit dem Zinseszins, lange bevor das Kind das Wort kennt.
Eltern-Tipp
🏛️ GESCHICHTE
Vom Handgeld zum Taschengeld
Im 18. und 19. Jahrhundert erhielten Kinder in wohlhabenden Familien Handgeld — eine kleine Summe, über die sie frei verfügen durften, um erstes Wirtschaften zu lernen.
Der Begriff „Taschengeld" bürgerte sich um 1900 ein — genau als das BGB regelte, ob und wie Minderjährige eigenständig Verträge schließen dürfen. Das Ergebnis war der Taschengeldparagraph, der bis heute gilt.
⚖️ RECHTLICHER RAHMEN
§ 110 BGB — der Taschengeldparagraph
Kinder zwischen 7 und 17 Jahren sind beschränkt geschäftsfähig. Verträge sind grundsätzlich nur mit Zustimmung der Eltern wirksam — mit einer Ausnahme:
„Hat der gesetzliche Vertreter einem Minderjährigen mit der Bestimmung, dass der Minderjährige über das Geld frei verfügen kann, Geld übergeben, so bedarf der Minderjährige zu einem Rechtsgeschäft, welches er mit dem Geld bewirkt, nicht der Zustimmung des gesetzlichen Vertreters."
Einfach gesagt: Taschengeld, das die Eltern zur freien Verfügung übergeben, darf das Kind selbst ausgeben. Der Vertrag mit dem Verkäufer ist wirksam — ohne elterliche Zustimmung. Genau dieser Freiraum macht finanzielle Erziehung überhaupt möglich.
Die drei Geldbörsen
Drei sichtbare Behälter — jede Geldbörse hat eine eigene Funktion, eigene Regeln und eine eigene Lektion.
A — Ausgaben
Geld zum Ausgeben. Süßigkeiten, Kino, eine Kleinigkeit — das Kind entscheidet vollständig allein.
💡 Eltern-Hinweis: Nicht eingreifen — auch wenn es für „Unnützes" ausgegeben wird. Die Selbsterfahrung ist wertvoller als jede Lektion.
B — Sparen
Für einen konkreten Wunsch. Das Kind bestimmt selbst, wofür es spart — das Ziel macht Sparen spürbar.
💡 Eltern-Hinweis: Schreibt das Ziel sichtbar auf die Geldbörse. Wie viel fehlt noch? Fortschritt erleben motiviert.
C — Zins
Am Monatsende zahlen die Eltern Zinsen auf das Guthaben — z. B. 10 %. Wer 5 € spart, bekommt 50 Cent dazu.
💡 Eltern-Hinweis: Der Zinseszins wird greifbar: Geld wächst, ohne dass das Kind etwas tut. Die wichtigste Finanzlektion überhaupt.
Wie teilt man das Taschengeld auf?
Eine bewährte Aufteilung ist 50–30–20: die Hälfte für Ausgaben, 30 % für ein Sparziel, 20 % für die Zinsbörse.
50 %
Ausgaben
Freie Verfügung, sofort verfügbar
30 %
Sparen
Konkretes Wunschziel
20 %
Zins
Monatliche Verzinsung
Die digitale Variante — wenn Bargeld wegfällt
Bargeld wird seltener. Für ältere Kinder (ab ca. 10 Jahren) lässt sich das 3-Geldbörsen-System digital abbilden — mit Kinderkonten, die mehrere Unterkonten bieten, oder Prepaid-Karten mit App. Das Prinzip bleibt dasselbe: drei getrennte Bereiche für Ausgaben, Sparen und Zins. Nur das Medium ändert sich.
Kinderkonto mit Unterkonten
Viele Banken bieten Kinderkonten mit mehreren Unterkonten an — eines für Ausgaben, eines für Sparen, eines für Zins. So lässt sich das 3-Geldbörsen-System digital abbilden.
Prepaid-Karten mit App
Karten wie blbird, Gimi oder GoHenry kommen mit einer App, in der Eltern Taschengeld überweisen und Sparziele anlegen können. Das Kind zahlt kontaktlos, die App zeigt die Aufteilung.
Drei digitale Sparbüchse
Einige Apps erlauben mehrere Sparziele parallel — jedes Sparziel wird zu einer digitalen Geldbörse. So bleibt die Trennung sichtbar, auch ohne Bargeld.
Was digital gleich bleibt
Wie oft kommt das Taschengeld?
Einmal pro Woche
Gut für 6–10 Jahre. Kürzere Zeiträume machen Konsequenzen schneller spürbar.
Einmal pro Monat
Gut ab 11 Jahren. Längere Planungshorizonte fördern vorausschauendes Denken.
Was brauche ich dafür?
- 3 transparente Geldboxen, Gläser oder farbige Umschläge
- Einen Aufkleber oder Zettel mit dem Namen der Geldbörse
- Für Geldbörse B: ein Foto oder Bild des Wunschgegenstands
- Regelmäßige, vorhersehbare Taschengeld-Zeitpunkte
Rechner & Tools
Häufige Fragen zum 3-Geldbörsen-System
Das Drei-Geldbörsen-Prinzip lehrt Kinder, zwischen Ausgeben, Sparen und Verzinsen zu unterscheiden — die Basis jeder finanziellen Erziehung. Und § 110 BGB gibt ihnen dafür den rechtlichen Raum.
Sie möchten Ihr Kind
finanziell stark machen?
Das 3-Geldbörsen-System ist nur der Anfang. In einem kostenlosen Erstgespräch zeigen wir Ihnen, wie Sie Ihrem Kind ein echtes Verständnis für Geld mitgeben — altersgerecht, praktisch und nachhaltig.
Sprechen Sie mit uns
Gemeinsam die finanzielle
Zukunft Ihres Kindes gestalten.
Finanzbildung beginnt zu Hause — aber Sie müssen nicht alleine sein. Wir helfen Ihnen, Ihrem Kind Geldwissen altersgerecht und spielerisch zu vermitteln. Unverbindlich, persönlich, kostenlos.
Sprechen Sie mit uns
Finanzerziehung für die ganze Familie?
Vom 3-Geldbörsen-System bis zur ersten Versicherung — in einem unverbindlichen Erstgespräch zeigen wir Ihnen, was für Ihre Familie passt.